.


Thailand
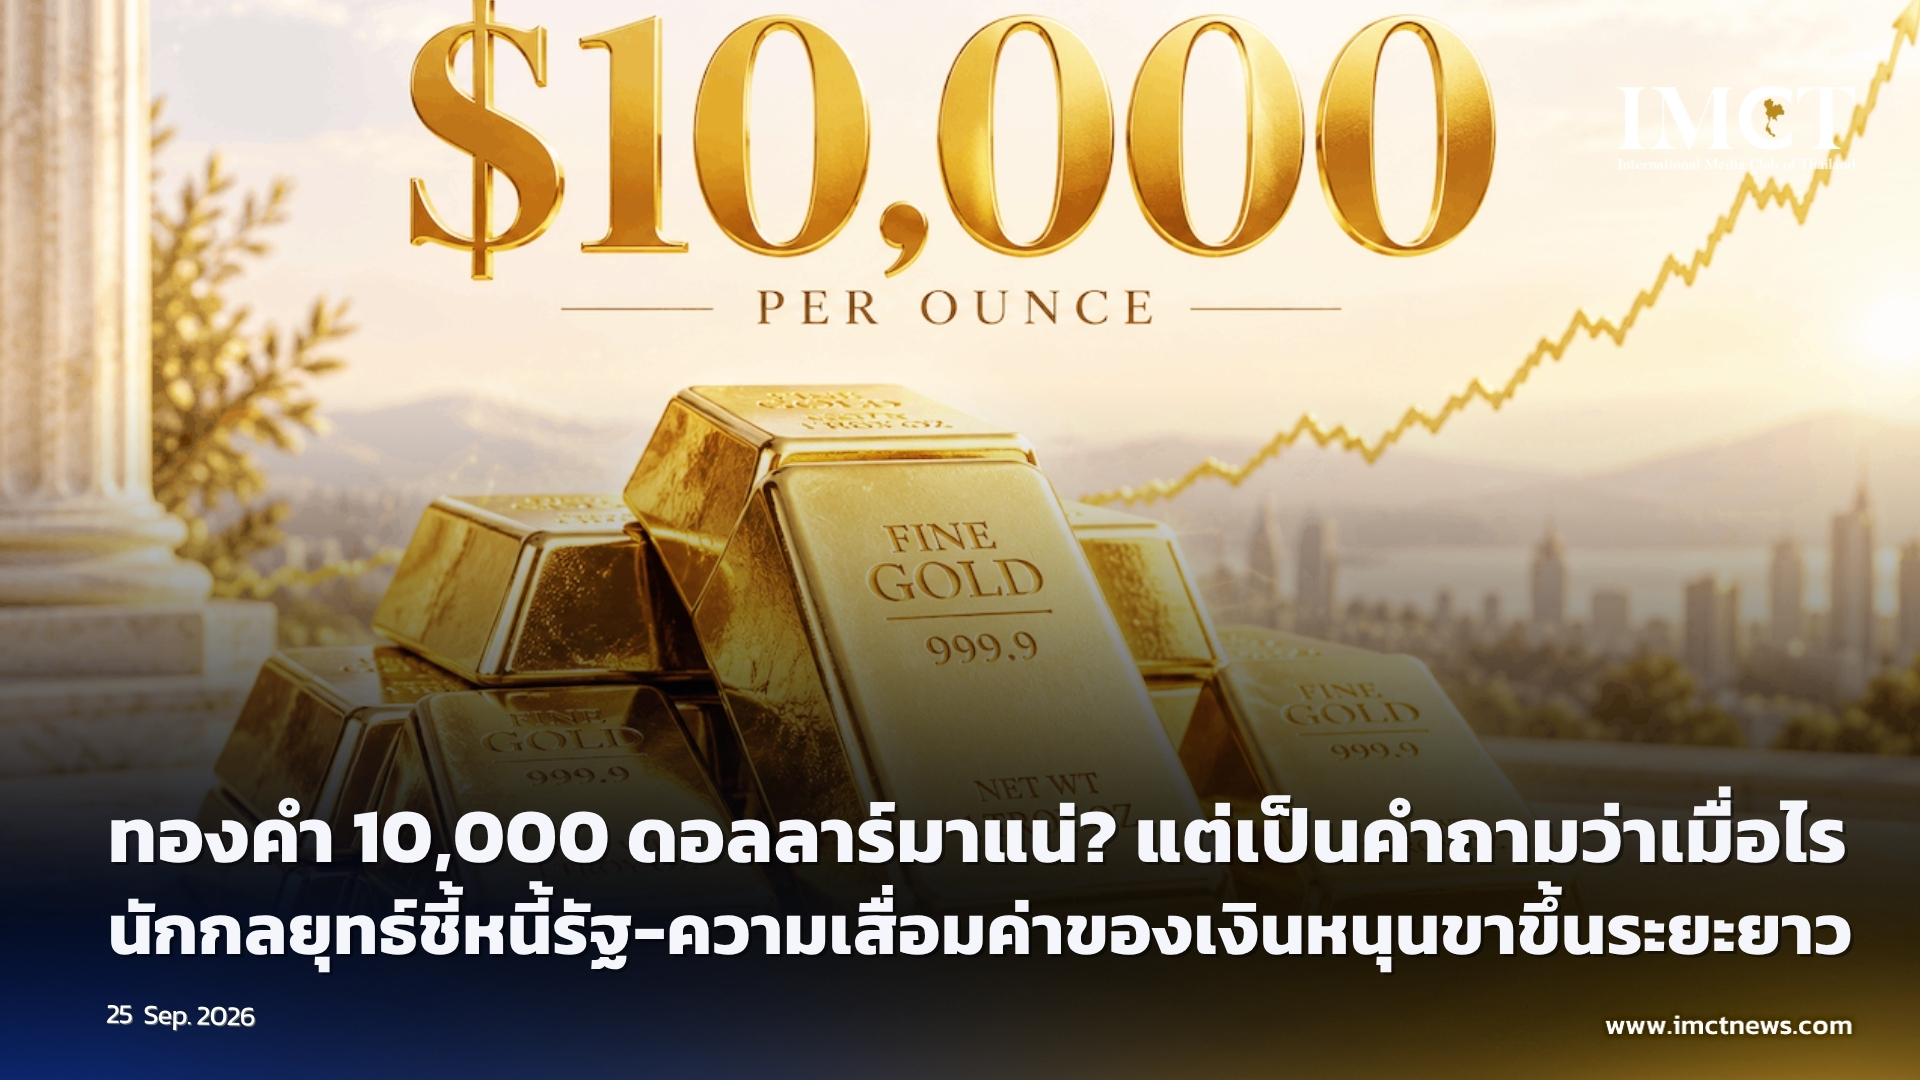
ทองคำ 10,000 ดอลลาร์มาแน่? แต่เป็นคำถามว่าเมื่อไร นักกลยุทธ์ชี้หนี้รัฐ-ความเสื่อมค่าของเงินหนุนขาขึ้นระยะยาว
25-9-2026
Money Metals รายงานว่า หัวหน้าฝ่ายยุทธศาสตร์ทองคำจาก State Street Investment Management เผยทองคำกำลังเดินทางสู่ระดับ 10,000 ดอลลาร์ต่อออนซ์ ชี้ไม่ใช่เรื่องของความเป็นไปได้แต่เป็นเรื่องของเวลา พร้อมจับตาการฟื้นตัวของกลยุทธ์ Debasement Trade ท่ามกลางวิกฤตหนี้สาธารณะและภาวะเงินตราด้อยค่าทั่วโลก
นายอาคัช โดชี (Aakash Doshi) ผู้อำนวยการฝ่ายยุทธศาสตร์ทองคำแห่งบริษัท State Street Investment Management ได้เปิดเผยผ่านการให้สัมภาษณ์กับสำนักข่าวคิตโค นิวส์ (Kitco News) โดยประเมินว่า ราคาทองคำกำลังอยู่บนเส้นทางมุ่งหน้าสู่ระดับ 10,000 ดอลลาร์ต่อออนซ์ ซึ่งหมุดหมายดังกล่าวนับเป็น "คำถามของกรอบเวลา ไม่ใช่เรื่องของความเป็นไปได้" ท่ามกลางสภาวะเศรษฐกิจและภูมิรัฐศาสตร์โลกในปัจจุบัน
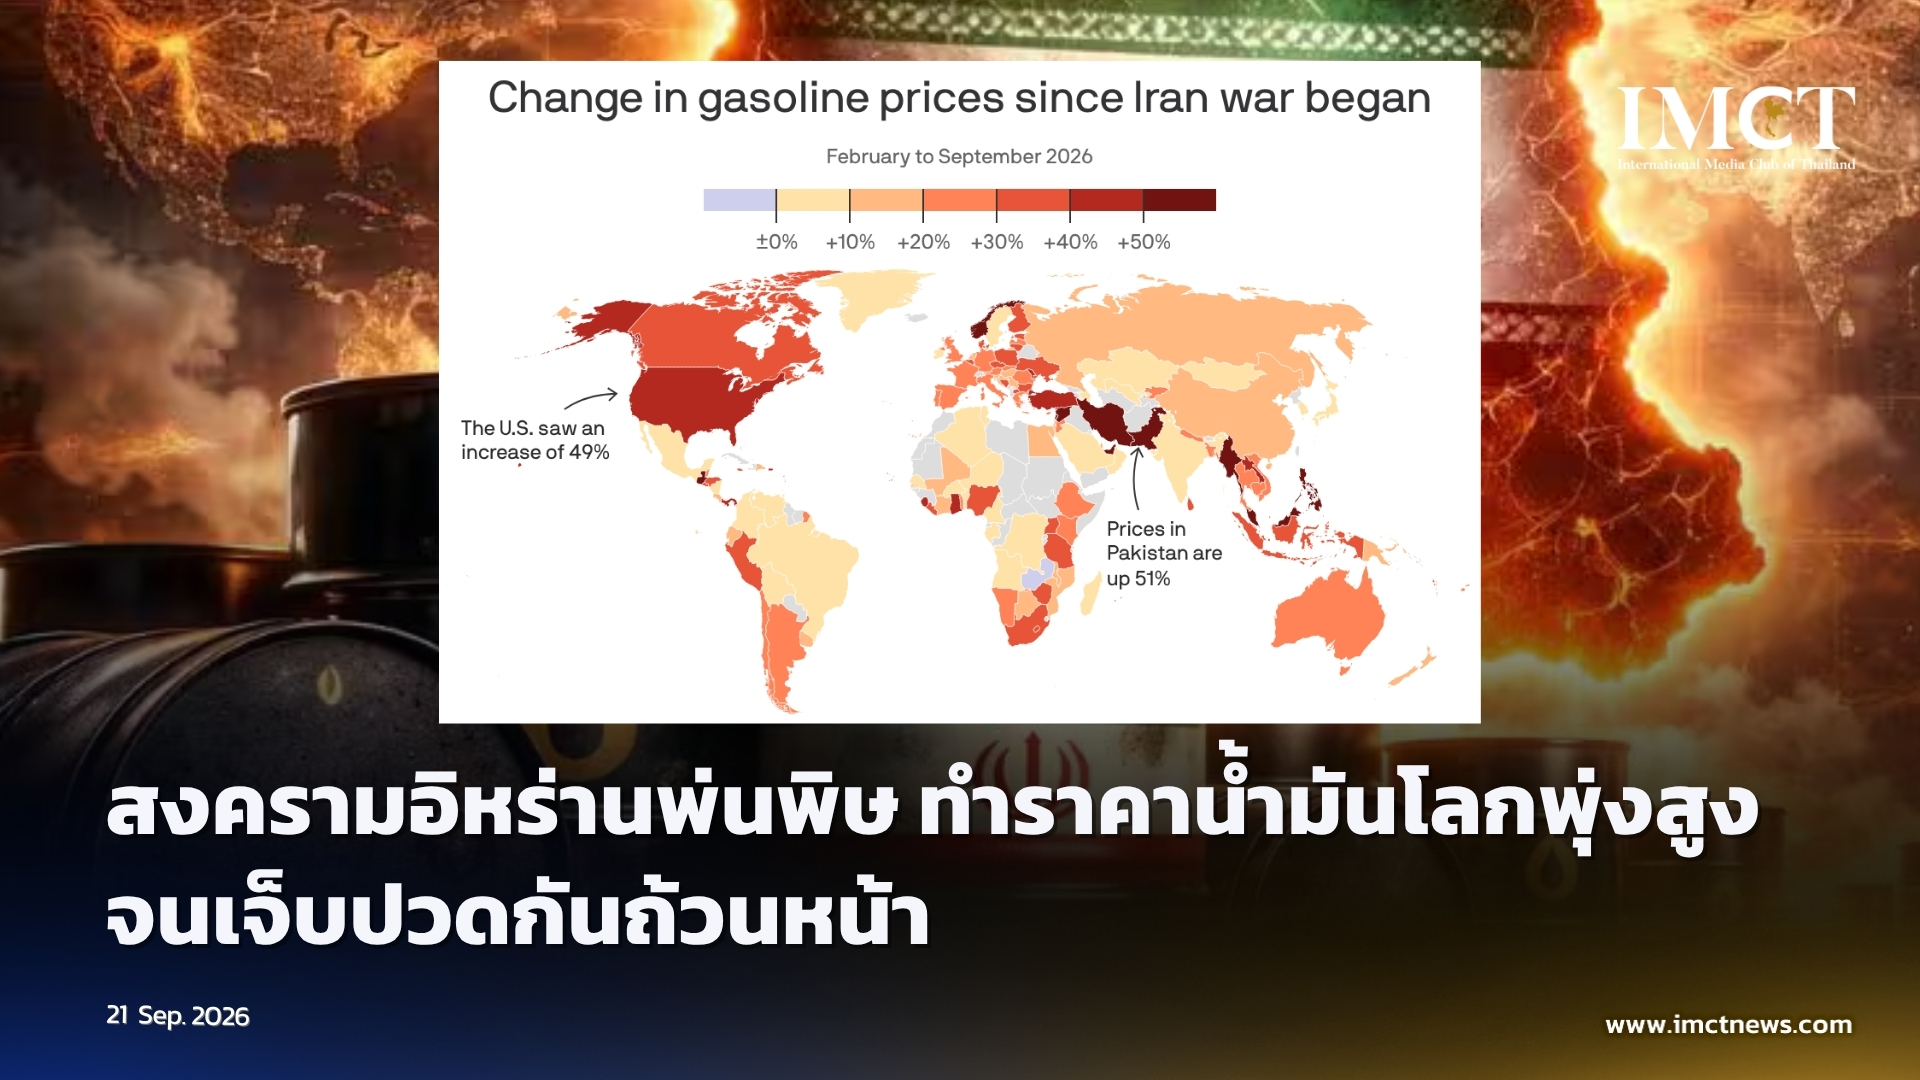
นายอาคัช โดชี (Aakash Doshi) ระบุว่า พฤติกรรมการลงทุนที่เน้นการป้องกันภาวะเงินตราด้อยค่า หรือ "Debasement Trade" (กลยุทธ์การถือครองสินทรัพย์ที่มีอยู่จริง เช่น ทองคำและโลหะเงิน เพื่อป้องกันความเสี่ยงจากการด้อยค่าของเงินตรา) คือปัจจัยหลักที่ผลักดันให้ราคาทองคำทะยานขึ้นทุบสถิติสูงสุดเป็นประวัติการณ์ในช่วงก่อนหน้านี้ แม้ว่ากลยุทธ์ดังกล่าวจะชะลอตัวลงชั่วคราวจากภาวะช็อกของราคาน้ำมันในสงครามอิหร่าน ที่สร้างความกังวลด้านอัตราเงินเฟ้อ การปรับขึ้นอัตราดอกเบี้ย และการแข็งค่าของสกุลเงินดอลลาร์สหรัฐก็ตาม
"ที่ State Street เราไม่เคยคิดว่ากลยุทธ์ Debasement Trade จะจบลง เราเพียงมองว่ามันอยู่ในช่วงหยุดพักชั่วคราว และในขณะนี้ ผมเชื่อว่ามันได้หวนกลับมามีชีวิตอีกครั้งแล้ว" นายอาคัช โดชี (Aakash Doshi) กล่าว
แรงกดดันในตลาดพันธบัตรรัฐบาลและวิกฤตหนี้สาธารณะวอชิงตัน
สัญญาณที่สะท้อนการทำงานของ Debasement Trade ปรากฏขึ้นอย่างชัดเจนในตลาดพันธบัตรรัฐบาลสหรัฐฯ (US Treasuries) ซึ่งเผชิญกับแรงเทขายอย่างหนัก เนื่องจากหลายประเทศเริ่มเพิ่มความระมัดระวังในการถือครองหนี้ของสหรัฐฯ ทั้งนี้ การที่หนี้สาธารณะของรัฐบาลกลางสหรัฐฯ พุ่งสูงทะลุระดับ 40 ล้านล้านดอลลาร์สหรัฐ (US$40 trillion) โดยที่ผู้กำหนดนโยบายของสหรัฐฯ ยังไม่มีท่าทีที่จะแก้ไขปัญหาการกู้ยืมและการใช้จ่ายที่เกินตัว ได้บั่นทอนความเชื่อมั่นต่อสถานะทางการคลังของรัฐบาลวอชิงตันอย่างรุนแรง
นอกจากนี้ การที่สหรัฐฯ นำสกุลเงินดอลลาร์มาใช้เป็นเครื่องมือทางการทูตและมาตรการลงโทษทางภูมิรัฐศาสตร์ (Weaponization of the dollar) ยิ่งกลายเป็นปัจจัยเร่งให้ธนาคารกลางและรัฐบาลหลายประเทศหลีกเลี่ยงการถือครองเงินดอลลาร์สหรัฐ
นายอาคัช โดชี (Aakash Doshi) ชี้ว่า ขีดความสามารถของทองคำในการตรึงระดับราคาเหนือ 4,000 ดอลลาร์ต่อออนซ์ในช่วงการปรับฐาน และการดีดตัวกลับขึ้นสู่ระดับ 4,700 ดอลลาร์ต่อออนซ์ ก่อนหน้าการปรับขึ้นอัตราดอกเบี้ยของธนาคารกลางสหรัฐฯ (Fed) ในสัปดาห์ที่ผ่านมา ได้ช่วยเพิ่มความมั่นใจของเขาว่า ตลาดทองคำยังคงอยู่ในสภาวะกระทิง (Bull Market) รอบใหญ่ แม้ว่าจะต้องเผชิญกับลมต้านจากราคาน้ำมันดิบก็ตาม
นอกจากนี้ เขายังชี้ให้เห็นถึงการฟื้นตัวของกระแสเงินทุนไหลเข้าสู่กองทุนรวมดัชนีที่ลงทุนในทองคำ (Gold ETFs) ในกลุ่มนักลงทุนฝั่งตะวันตก ซึ่งถือเป็นดัชนีชี้วัดมุมมองเชิงบวกที่แข็งแกร่ง และแสดงให้เห็นว่าตลาดยังมีกำลังซื้อหนุนหลังอยู่อีกมาก
สำหรับประมาณการในระยะสั้น State Street ปรับเพิ่มประมาณการราคาทองคำในกรณีฐาน (Base case) ขึ้นสู่ระดับ 4,700 ถึง 5,000 ดอลลาร์ต่อออนซ์ภายในช่วงต้นฤดูหนาวนี้ พร้อมระบุเสริมว่า หากธนาคารกลางสหรัฐฯ (Fed) ปรับเปลี่ยนนโยบายไปในทิศทางผ่อนคลาย (Dovish shift) หรือเกิดวิกฤตการณ์ทางเศรษฐกิจมหภาค โอกาสที่ราคาจะทะลุ 5,000 ดอลลาร์อาจเกิดขึ้นเร็วขึ้นกว่าที่คาด
การปรับเปลี่ยนกระบวนทัศน์: หนี้สาธารณะระดับโลกและแรงซื้อป้องกันความเสี่ยง
แม้ว่าสายตาของนักลงทุนส่วนใหญ่จะจับจ้องไปที่การดำเนินนโยบายของธนาคารกลางสหรัฐฯ (Fed) แต่นายอาคัช โดชี (Aakash Doshi) เน้นย้ำว่า ความยั่งยืนของหนี้สาธารณะ (Sovereign Debt Sustainability) คือประเด็นที่มีความสำคัญและน่ากังวลยิ่งกว่า และไม่ได้จำกัดอยู่เพียงแค่ในสหรัฐฯ เท่านั้น แต่การถดถอยทางการคลังและต้นทุนการกู้ยืมระยะยาวที่พุ่งสูงขึ้นกำลังเป็นปัญหาระดับโลก ทั้งในสหราชอาณาจักร (UK), ยูโรโซน (Eurozone) และประเทศญี่ปุ่น (Japan) ที่ยังคงขาดดุลการคลังอย่างหนัก
ในมิติพฤติกรรมของนักลงทุน นายอาคัช โดชี (Aakash Doshi) ตั้งข้อสังเกตถึงการปรับเปลี่ยนกระบวนทัศน์พื้นฐานอย่างมีนัยสำคัญ โดยในอดีต อัตราผลตอบแทนพันธบัตร (Yields) ที่สูงขึ้น มักสร้างแรงกดดันต่อทองคำซึ่งเป็นสินทรัพย์ที่ไม่มีผลตอบแทนในรูปดอกเบี้ย อย่างไรก็ตาม ในปัจจุบันนักลงทุนเริ่มตั้งคำถามถึง "สาเหตุ" ที่ทำให้อัตราดอกเบี้ยยังคงปรับตัวสูงขึ้น
หากอัตราผลตอบแทนปรับตัวสูงขึ้นเพราะการขยายตัวทางเศรษฐกิจที่แข็งแกร่งและความเชื่อมั่นของภาคเอกชน สิ่งนั้นจะบั่นทอนความน่าดึงดูดของทองคำ
แต่หากอัตราผลตอบแทนปรับตัวสูงขึ้นเนื่องจากนักลงทุนเรียกร้องค่าชดเชยความเสี่ยง (Term Premium) จากอัตราเงินเฟ้อ ในสภาพแวดล้อมที่รัฐบาลกู้ยืมเงินอย่างมหาศาลและขาดความน่าเชื่อถือทางการคลัง ผลลัพธ์จะแตกต่างออกไปอย่างสิ้นเชิง
"การตรรกะในการถือครองทองคำจะเปลี่ยนจากการคำนึงถึงค่าเสียโอกาส (Opportunity Cost) ไปสู่การปกป้องอำนาจซื้อ (Purchasing Power) ระยะยาว การถือครองทองคำในเวลานี้คือการป้องกันความเสี่ยงจากการด้อยค่าของเงินตรา ความเสี่ยงของอำนาจซื้อ และความเสี่ยงจากการแปลงหนี้เป็นเงินตรา (Debt Monetization Risk)" นายอาคัช โดชี (Aakash Doshi) กล่าว
เขาสรุปทิ้งท้ายว่า แม้ว่าการปรับตัวลดลงของอัตราผลตอบแทนพันธบัตรจะช่วยหนุนราคาทองคำ แต่ในทางกลับกัน อัตราผลตอบแทนที่พุ่งขึ้นอย่างรวดเร็วก็อาจกลายเป็นปัจจัยบวกต่อทองคำได้เช่นกัน หากนักลงทุนมองว่าสิ่งนั้นสะท้อนถึงการสูญเสียความเชื่อมั่นในหนี้สาธารณะ
"ในเวลานี้ มันกลายเป็นการเดิมพันกับความเชื่อมั่น ทองคำเป็นสินทรัพย์ที่ไม่มีเจ้าหนี้ เป็นทรัพยากรธรรมชาติที่มีอยู่อย่างจำกัด และมีประวัติศาสตร์ยาวนานรองรับ สิ่งเหล่านี้จะเปิดทางไปสู่ทองคำระดับ 10,000 ดอลลาร์ แม้การเดินทางจะไม่ได้เป็นเส้นตรง แต่นั่นคือเป้าหมายที่เป็นเรื่องของเวลา ไม่ใช่เรื่องของความเป็นไปได้"
---
IMCT NEWS
ที่มา https://www.moneymetals.com/news/2026/09/22/10000-gold-a-question-of-when-not-if-005225