.


Thailand
IMF เตือน ต้นทุนกู้ยืมรัฐบาลยูโรโซนพุ่งสูงสุดในรอบ 20 ปี ความเสี่ยงหนี้ยุโรป “เปลี่ยนขั้ว” เบลเยียมกู้แพงทาบกรีซ ฝรั่งเศสจ่ายดอกเบี้ยสูงกว่าอิตาลี
16-10-2026
Euronews รายงานว่า กระทรวงการคลังในกลุ่มประเทศยูโรโซน (Eurozone) กำลังเตรียมการออกจำหน่ายพันธบัตรเป็นประวัติการณ์สำหรับปี 2027 ในช่วงเวลาเดียวกับที่กองทุนการเงินระหว่างประเทศ (IMF) ออกมาระบุเตือนว่า ต้นทุนการกู้ยืมเงินได้พุ่งสูงขึ้นแตะระดับสูงสุดในรอบสองทศวรรษ
หากจินตนาการถึงนักลงทุนรายหนึ่งที่หลับใหลไปตั้งแต่ช่วงฤดูร้อนของปี 2012 ซึ่งเป็นช่วงที่วิกฤตหนี้สินยุโรปบานปลายถึงขีดสุด แล้วเพิ่งตื่นขึ้นมาในเช้าวันนี้ นักลงทุนผู้นั้นคงจำภาพแผนที่เศรษฐกิจอย่างง่ายๆ ได้ว่า ในทางตอนเหนือคือกลุ่มประเทศแกนหลัก (Core countries) ที่สามารถกู้ยืมเงินได้ในราคาถูก โดยมีประเทศเยอรมนี (Germany) เป็นศูนย์กลาง ขณะที่ทางตอนใต้คือกลุ่มประเทศลูกหนี้รอบนอก (Periphery) ได้แก่ ประเทศกรีซ (Greece) ประเทศโปรตุเกส (Portugal) ประเทศสเปน (Spain) ประเทศอิตาลี (Italy) และประเทศไอร์แลนด์ (Ireland) ซึ่งต้องจ่ายราคาแพงลิบลิ่วแลกกับเอกสิทธิ์ในการคงอยู่ในระบบเงินสกุลเดี่ยว อย่างไรก็ดี ในอีก 14 ปีต่อมา แผนที่ทางการเงินดังกล่าวไม่สามารถใช้ใช้อธิบายภาพของยูโรโซน (Eurozone) ได้อีกต่อไป
ปัจจุบัน ประเทศเบลเยียม (Belgium) ซึ่งเป็นที่ตั้งของสถาบันต่างๆ ของสหภาพยุโรป (EU) ต้องกู้ยืมเงินระยะเวลา 10 ปี ที่อัตราดอกเบี้ยสูงถึง 4.29% ขณะที่ประเทศกรีซ (Greece) ซึ่งเคยผ่านการกอบกู้กู้วิกฤตทางการเงินมาถึง 3 ครั้ง กลับจ่ายดอกเบี้ยอยู่ที่ 4.35% ซึ่งเป็นอัตราที่ใกล้เคียงกันอย่างยิ่ง ด้านประเทศโปรตุเกส (Portugal) ที่เคยรับเงินช่วยเหลือในปี 2011 มีต้นทุนการกู้ยืมต่ำกว่าประเทศสเปน (Spain) ส่วนประเทศไอร์แลนด์ (Ireland) ที่ได้รับการช่วยเหลือในปี 2010 มีต้นทุนแทบจะเท่ากับประเทศเนเธอร์แลนด์ (Netherlands) และประเทศฝรั่งเศส (France) ซึ่งนักลงทุนเคยจำได้ว่าเป็นส่วนหนึ่งของกลุ่มประเทศแกนหลัก กลับต้องจ่ายดอกเบี้ยสูงกว่าประเทศอิตาลี (Italy)
กลุ่มประเทศรอบนอกในอดีตได้ขยับตำแหน่งขึ้นมาทางเหนือ และนี่คือฉากหลังสำคัญในขณะที่รัฐบาลต่างๆ ของยูโรโซน (Eurozone) กำลังเตรียมจะระดมทุนจากนักลงทุนเป็นมูลค่ามหาศาลอย่างที่ไม่เคยปรากฏมาก่อน
ปัจจัยที่ส่งผลให้เส้นพรมแดนทางการเงินเปลี่ยนทิศ
อัตราผลตอบแทนพันธบัตรรัฐบาล (Bond yields) คืออัตราดอกเบี้ยที่รัฐบาลต้องจ่ายเพื่อการกู้ยืม อัตราผลตอบแทนนี้จะปรับตัวสูงขึ้นเมื่อนักลงทุนประเมินว่าประเทศนั้นๆ มีความต้องการใช้เงินมากกว่าความสามารถในการชำระคืนได้อย่างราบรื่น และจะปรับตัวลดลงเมื่อประเทศนั้นพิสูจน์ให้เห็นในทางตรงกันข้าม ซึ่งประเทศกรีซ (Greece) ได้ใช้เวลานานนับทศวรรษในการพิสูจน์สิ่งตรงกันข้ามดังกล่าว
ในปี 2025 กรุงเอเธนส์รักษางบประมาณเกินดุลได้ 1.7% ของผลิตภัณฑ์มวลรวมภายในประเทศ (GDP) และแม้ว่าระดับหนี้สินจะยังคงสูงที่สุดในยุโรป แต่ก็ลดลงมากกว่า 9 จุดเปอร์เซ็นต์ของ GDP ภายในระยะเวลาเพียงปีเดียว
เคน เอแกน (Ken Egan) หัวหน้าฝ่ายอันดับเครดิตตราสารหนี้ภาครัฐยุโรป จากสถาบันจัดอันดับเครดิต เคบีอาร์เอ (KBRA) ให้สัมภาษณ์กับสำนักข่าว ยูโรนิวส์ (Euronews) ว่า "ตลอดหลายปีที่ผ่านมา เมื่อตลาดพูดถึงความเสี่ยงของตราสารหนี้ภาครัฐในยุโรป จุดสนใจมักจะตกอยู่ที่กลุ่มประเทศรอบนอก"
เคน เอแกน (Ken Egan) กล่าวเสริมว่า ในช่วงทศวรรษที่ผ่านมา ประเทศเหล่านั้นได้ดำเนินนโยบายการคลังอย่างระมัดระวังมากขึ้น ปรับปรุงดุลการคลังเบื้องต้น (Primary balances) ขยายระยะเวลาครบกำหนดชำระหนี้ จัดเก็บภาษีได้ดีขึ้นผ่านระบบดิจิทัล และฟื้นฟูเสถียรภาพของระบบธนาคารขึ้นมาใหม่
"ปัจจัยเหล่านี้ช่วยลดความเสี่ยงในการต่ออายุหนี้ (Refinancing risks) และทำให้เส้นทางการบริหารจัดการหนี้สินมีความมั่นคงแข็งแกร่งกว่าเมื่อ 10 หรือ 15 ปีก่อนอย่างเห็นได้ชัด"
ในทางกลับกัน ประเทศเบลเยียม (Belgium) เดินหน้าไปในทิศทางตรงกันข้าม ดุลการขาดงบประมาณพุ่งสูงขึ้นเป็น 5.2% ของ GDP ในปีที่ผ่านมา ซึ่งสูงกว่าประเทศฝรั่งเศส (France) ที่ขาดดุล 5.1% ในปีเดียวกัน ขณะที่ยอดหนี้สินปรับตัวสูงขึ้นเกิน 109% ของ GDP ในไตรมาสแรกของปี 2026 จนทำให้นักลงทุนเริ่มจับตามองและเพิ่มความระมัดระวัง
"กลุ่มประเทศแกนหลักแบบดั้งเดิมเกิดความเปลี่ยนแปลงเช่นกัน แต่เป็นการเปลี่ยนแปลงไปในทิศทางตรงกันข้าม" เคน เอแกน (Ken Egan) กล่าว
"ในบางกรณี มีความชัดเจนน้อยลงเกี่ยวกับทิศทางนโยบาย เกิดความไม่แน่นอนทางการเมืองเพิ่มขึ้น มีแรงกดดันจากรายจ่ายเชิงโครงสร้างที่สูงขึ้น และมีต้นทุนการกู้ยืมใหม่ที่สูงกว่ามาก เมื่อเทียบกับช่วงเวลาอัตราดอกเบี้ยต่ำที่รัฐบาลเคยชิน"
สถานะของประเทศฝรั่งเศส (France) บนแผนที่เศรษฐกิจถูกกำหนดด้วยตัวเลขสำคัญตัวหนึ่ง นั่นคือ รัฐบาลใช้จ่ายสูงถึง 57.2% ของผลผลิตทางเศรษฐกิจทั้งหมด ซึ่งนับเป็นสัดส่วนที่สูงที่สุดในกลุ่ม G20 โดยมียอดหนี้สินสะสมพุ่งแตะ 3.6 ล้านล้านยูโร หรือคิดเป็น 119% ของ GDP ซึ่งเพิ่มขึ้นจากระดับ 98.2% ในช่วงก่อนเกิดการแพร่ระบาดใหญ่
ใบแจ้งหนี้ก้อนใหญ่ที่จะครบกำหนดในปี 2027
เมื่อวันที่ 29 กันยายนที่ผ่านมา กระทรวงการคลังฝรั่งเศสได้ระบุถึงตัวเลขความต้องการกู้ยืมเงินสำหรับปีหน้า โดยตั้งเป้าออกพันธบัตรระยะกลางและระยะยาวเป็นมูลค่าประวัติการณ์ถึง 3.4 แสนล้านยูโร หรือคิดเป็นเกือบ 11% ของ GDP ซึ่งเพิ่มขึ้นจากระดับ 3.1 แสนล้านยูโรในปีนี้
เงินกู้ยืมจำนวนมากนี้ไม่ได้นำไปใช้จ่ายในโครงการใหม่ แต่เป็นการกู้เงินใหม่มาเพื่อชำระหนี้เก่าที่ครบกำหนด (Refinancing) ซึ่งเป็นพันธบัตรรัฐบาลที่เคยออกในช่วงการแพร่ระบาดใหญ่และช่วงวิกฤตพลังงาน
หนี้สินทุกๆ หนึ่งยูโรดังกล่าวกำลังถูกต่ออายุสัญญาภายใต้ต้นทุนที่แพงขึ้นอย่างหลีกเลี่ยงไม่ได้
ประเทศฝรั่งเศส (France) ต้องจ่ายอัตราดอกเบี้ยเฉลี่ยที่ 3.55% สำหรับพันธบัตรระยะกลางและระยะยาวที่ออกในปีนี้ ซึ่งเพิ่มขึ้นจาก 3.14% ในปีที่แล้ว ส่งผลให้ภาระดอกเบี้ยจ่ายรายปีคาดว่าจะพุ่งสูงขึ้นจาก 6.26 หมื่นล้านยูโรในปี 2026 เป็น 7.29 หมื่นล้านยูโรในปี 2027 หรือคิดเป็นสัดส่วนเกือบ 1 ใน 5 ของรายได้ทั้งหมดที่รัฐบาลจัดเก็บได้ในปีที่ผ่านมา
และตัวเลขหลังนี้เองคือสิ่งที่นักลงทุนให้ความสำคัญและนำมาพิจารณาเป็นอันดับแรกในขณะนี้
"ตลาดกำลังพิจารณาเรื่องราวทางการคลังอย่างใกล้ชิดยิ่งขึ้น ไม่ใช่แค่มองว่ารัฐบาลกู้ยืมเงินเป็นจำนวนเท่าใด แต่มองไปถึงว่าพวกเขากู้ยืมเงินไปเพื่อวัตถุประสงค์ใด" เคน เอแกน (Ken Egan) ระบุ
"การกู้ยืมเงินเพื่อสนับสนุนการลงทุนและการเติบโตในอนาคตถือเป็นเรื่องหนึ่ง แต่การกู้ยืมเงินหลักๆ เพียงเพื่อครอบคลุมภาระดอกเบี้ยจ่ายที่เพิ่มขึ้นเรื่อยๆ นั้น ถูกมองในมุมมองที่แตกต่างออกไปอย่างสิ้นเชิง"
ด้านประเทศเยอรมนี (Germany) กำลังวางแผนออกตราสารหนี้เป็นประวัติการณ์ถึง 5.12 แสนล้านยูโรในปีนี้ แต่วัตถุประสงค์คือเพื่อนำไปใช้จ่ายด้านการป้องกันประเทศและโครงสร้างพื้นฐาน ซึ่งเป็นการกู้ยืมประเภทที่ตลาดพร้อมจะให้อภัยและยอมรับได้
ในส่วนของประเทศอิตาลี (Italy) และประเทศสเปน (Spain) ต่างต้องทำการกู้ยืมใหม่เพื่อชำระหนี้เก่ามูลค่าหลายแสนล้านยูโรเช่นเดียวกัน
นอกจากนี้ กองทุนการเงินระหว่างประเทศ (IMF) ได้ชี้ให้เห็นรายละเอียดในรายงานแนวโน้มเศรษฐกิจโลก (World Economic Outlook) ฉบับล่าสุด ซึ่งเป็นปัจจัยที่ทำให้ทุกรัฐบาลมีความเสี่ยงสูงขึ้น กล่าวคือ ในกลุ่ม G7 และประเทศสเปน (Spain) หนี้สาธารณะเกือบ 30% จะครบกำหนดชำระภายในระยะเวลาหนึ่งปี ดังนั้น ความเปลี่ยนแปลงของอัตราดอกเบี้ยจะส่งผลกระทบต่อภาระงบประมาณภายในเวลาเพียงไม่กี่เดือน แทนที่จะใช้เวลานานนับทศวรรษเหมือนในอดีต
ทำไมผลตอบแทนพันธบัตรรัฐบาลจึงปรับตัวสูงขึ้นอย่างต่อเนื่อง
อัตราผลตอบแทนพันธบัตรรัฐบาลอายุ 10 ปีเฉลี่ยทั่วกลุ่ม G7 ในช่วงระหว่างเดือนกุมภาพันธ์ถึงเดือนกันยายน ได้ปรับตัวเพิ่มขึ้นมากกว่า 1 จุดเปอร์เซ็นต์เต็ม สู่ระดับสูงสุดในรอบเกือบสองทศวรรษ ตามการเปิดเผยของ โรดริโก วาลเดส (Rodrigo Valdés) หัวหน้าฝ่ายการคลังของ IMF และ เอรา ดาบลา-นอร์ริส (Era Dabla-Norris) รองหัวหน้าฝ่าย ในสัปดาห์นี้
ปัจจัยจากวิกฤตการณ์ราคาน้ำมัน อัตราเงินเฟ้อที่ยืดเรื้อรัง และกระแสเงินทุนที่ไหลเข้าสู่เทคโนโลยีปัญญาประดิษฐ์ (AI) ต่างมีส่วนสำคัญต่อสถานการณ์นี้ อย่างไรก็ตาม ทั้งสองระบุว่าปัจจัยหลักที่เป็นหัวใจสำคัญคือปัจจัยพื้นฐานทางการคลัง เนื่องจากนักลงทุนเรียกร้องผลตอบแทนที่สูงขึ้นในการปล่อยกู้ระยะเวลา 10 ปี ให้แก่รัฐบาลที่ยังคงใช้จ่ายเงินมากกว่ารายได้ที่จัดเก็บได้
ทางด้านธนาคารกลางยุโรป (ECB) ได้ซ้ำเติมต้นทุนทางการเงินด้วยการปรับขึ้นอัตราดอกเบี้ยเงินฝาก 2 ครั้งในปีนี้ สู่ระดับ 2.50% เพื่อควบคุมอัตราเงินเฟ้อ
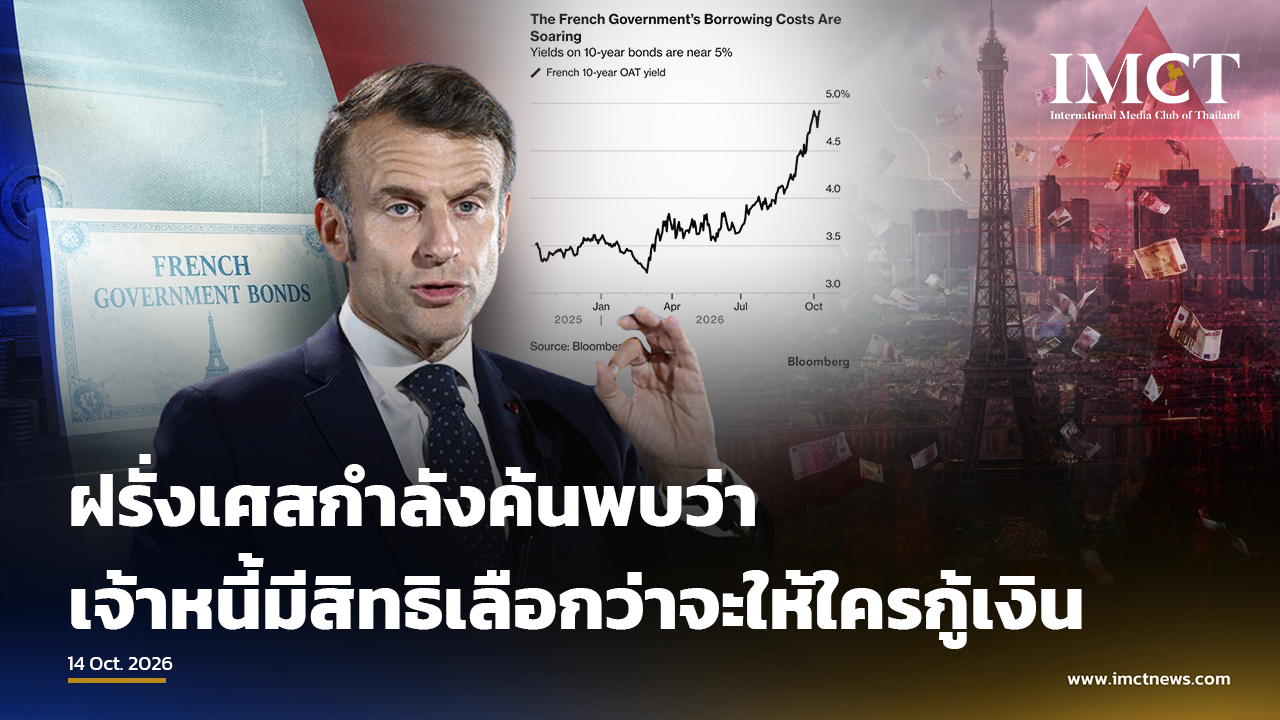
ส่งผลให้อัตราผลตอบแทนพันธบัตรรัฐบาลเยอรมนีอายุ 10 ปี ซึ่งเป็นเกณฑ์มาตรฐานขั้นต่ำของยูโรโซนทั้งหมด ปรับตัวสูงขึ้นจาก 2.64% ในเดือนกุมภาพันธ์ มาอยู่ที่ 3.45% ขณะที่อัตราผลตอบแทนของประเทศฝรั่งเศส (France) ปรับตัวสูงขึ้นเร็วกว่าถึงสองเท่า และขึ้นไปแตะระดับ 5% ชั่วคราวในช่วงต้นเดือนตุลาคม ซึ่งสร้างส่วนต่างอัตราผลตอบแทน (Spread) เมื่อเทียบกับเยอรมนีที่กว้างที่สุดนับตั้งแต่ปี 2012
เคน เอแกน (Ken Egan) เตือนว่า ความเสี่ยงสำคัญคือตัวตลาดเองอาจกลายเป็นส่วนหนึ่งของปัญหา
"ข่าวพาดหัวทางการเมืองหรืองบประมาณที่อ่อนแอ สามารถดันเส้นอัตราผลตอบแทน (Yield curve) ให้สูงขึ้น ทำให้การกู้เงินใหม่มีราคาแพงขึ้น พื้นที่ทางการคลังแคบลง และตลาดก็จะมีเหตุผลเพิ่มเติมในการเรียกร้องส่วนต่างความเสี่ยง (Premium) ที่สูงขึ้นไปอีก"
วงจรป้อนกลับ (Feedback loop) นี้หมุนวนเร็วกว่าในอดีตเนื่องจากกลุ่มผู้ซื้อเกิดการเปลี่ยนแปลง
ตลอดหนึ่งทศวรรษที่ผ่านมา ธนาคารกลางยุโรป (ECB) ได้เข้าซื้อพันธบัตรรัฐบาลด้วยเงินที่สร้างขึ้นใหม่ แต่ในปัจจุบัน ECB ได้หยุดการเข้าซื้อและปล่อยให้พันธบัตรหมดอายุลง
"อุปสงค์การลงทุนระยะยาวตามธรรมชาติในตลาดลดน้อยลง เมื่อธนาคารกลางถอยออกไป อุปสงค์จากกองทุนบำเหน็จบำนาญเปลี่ยนไป และอุปสงค์ส่วนเพิ่มส่วนใหญ่มาจากนักลงทุนที่ไวต่อเรื่องราคา" เคน เอแกน (Ken Egan) กล่าว พร้อมเสริมว่า ราคาน้ำมันและพลังงานที่สูงขึ้นยิ่งทำให้สถานการณ์แย่ลง โดย "ส่งผลให้การเติบโตทางเศรษฐกิจอ่อนแอลง ในขณะที่ยังคงรักษาอัตราเงินเฟ้อและอัตราดอกเบี้ยให้อยู่ในระดับสูง"
องค์กร IMF สรุปผลลัพธ์ดังกล่าวไว้ในประโยคเดียวว่า ในหลายๆ ประเทศ อัตราดอกเบี้ยของหนี้สินกู้ใหม่ในขณะนี้สูงกว่าอัตราการเติบโตทางเศรษฐกิจแล้ว
เมื่อเหตุการณ์เช่นนี้เกิดขึ้น ยอดหนี้สินจะปรับตัวสูงขึ้นได้เองโดยอัตโนมัติ เว้นแต่ว่ารัฐบาลจะสามารถบริหารงบประมาณให้เกินดุลได้ก่อนการชำระดอกเบี้ย
ทว่าประเทศส่วนใหญ่ในยุโรปไม่สามารถทำได้ โดยทางกองทุนระบุในรายงานว่า "ยิ่งประเทศต่างๆ ยื้อเวลาออกไปมากเท่าใด การปรับตัวก็ยิ่งสร้างความเจ็บปวดมากขึ้นเท่านั้น"
นี่คือการย้อนรอยวิกฤตปี 2012 หรือไม่?
สถาบันการเงิน ลอมบาร์ด โอดิเออร์ (Lombard Odier) ระบุว่า "ยังไม่ถึงขั้นนั้น" โดยฝ่ายลงทุนของธนาคารสวิสแห่งนี้ประเมินว่า ตลาดกำลัง "ประเมินราคาตามความไม่แน่นอน มากกว่าประเมินตามเงื่อนไขที่จะนำไปสู่วิกฤตหนี้สาธารณะรอบใหม่" เนื่องจากภาระการชำระดอกเบี้ยของประเทศฝรั่งเศส (France) ยังอยู่ในระดับที่แบกรับได้ โดยคิดเป็นสัดส่วนสูงกว่า 2% ของ GDP เล็กน้อย ซึ่งเป็นเพียงครึ่งหนึ่งของประเทศอิตาลี (Italy)
นอกจากนี้ การขาดดุลบัญชีเดินสะพัดของฝรั่งเศสยังอยู่ในระดับต่ำ และไม่ได้พึ่งพาเงินทุนต่างชาติในลักษณะเดียวกับที่ประเทศโปรตุเกส (Portugal) ประเทศสเปน (Spain) และประเทศกรีซ (Greece) เคยพึ่งพาในปี 2012 ซึ่งในตอนนั้นประเทศเหล่านี้ต้องนำเข้าเงินทุนคิดเป็นมูลค่าสูงถึง 7% ถึง 12% ของขนาดเศรษฐกิจในแต่ละปี
---
IMCT NEWS
ที่มา https://www.euronews.com/2026/10/15/europes-debt-map-flips-belgium-borrows-like-greece-france-pays-more-than-italy