IMF ยันตลาดพันธบัตรโลกยังเป็นระเบียบ


Thailand
IMF ยันตลาดพันธบัตรโลกยังเป็นระเบียบ แต่ทองคำเหนือ $4,000 ท้าทายตรรกะเดิม สะท้อนความเสี่ยงหนี้รัฐ
6-10-2026
สำนักข่าว Kitco News รายงานว่า หากการปรับตัวสูงขึ้นของอัตราผลตอบแทนพันธบัตรรัฐบาล (Bond Yields) ทั่วโลกไม่ได้เป็นปัญหาอย่างแท้จริง เหตุใดกองทุนการเงินระหว่างประเทศ (IMF หรือ International Monetary Fund) จึงต้องออกมาหยิบยกประเด็นนี้ขึ้นมาหารือ?
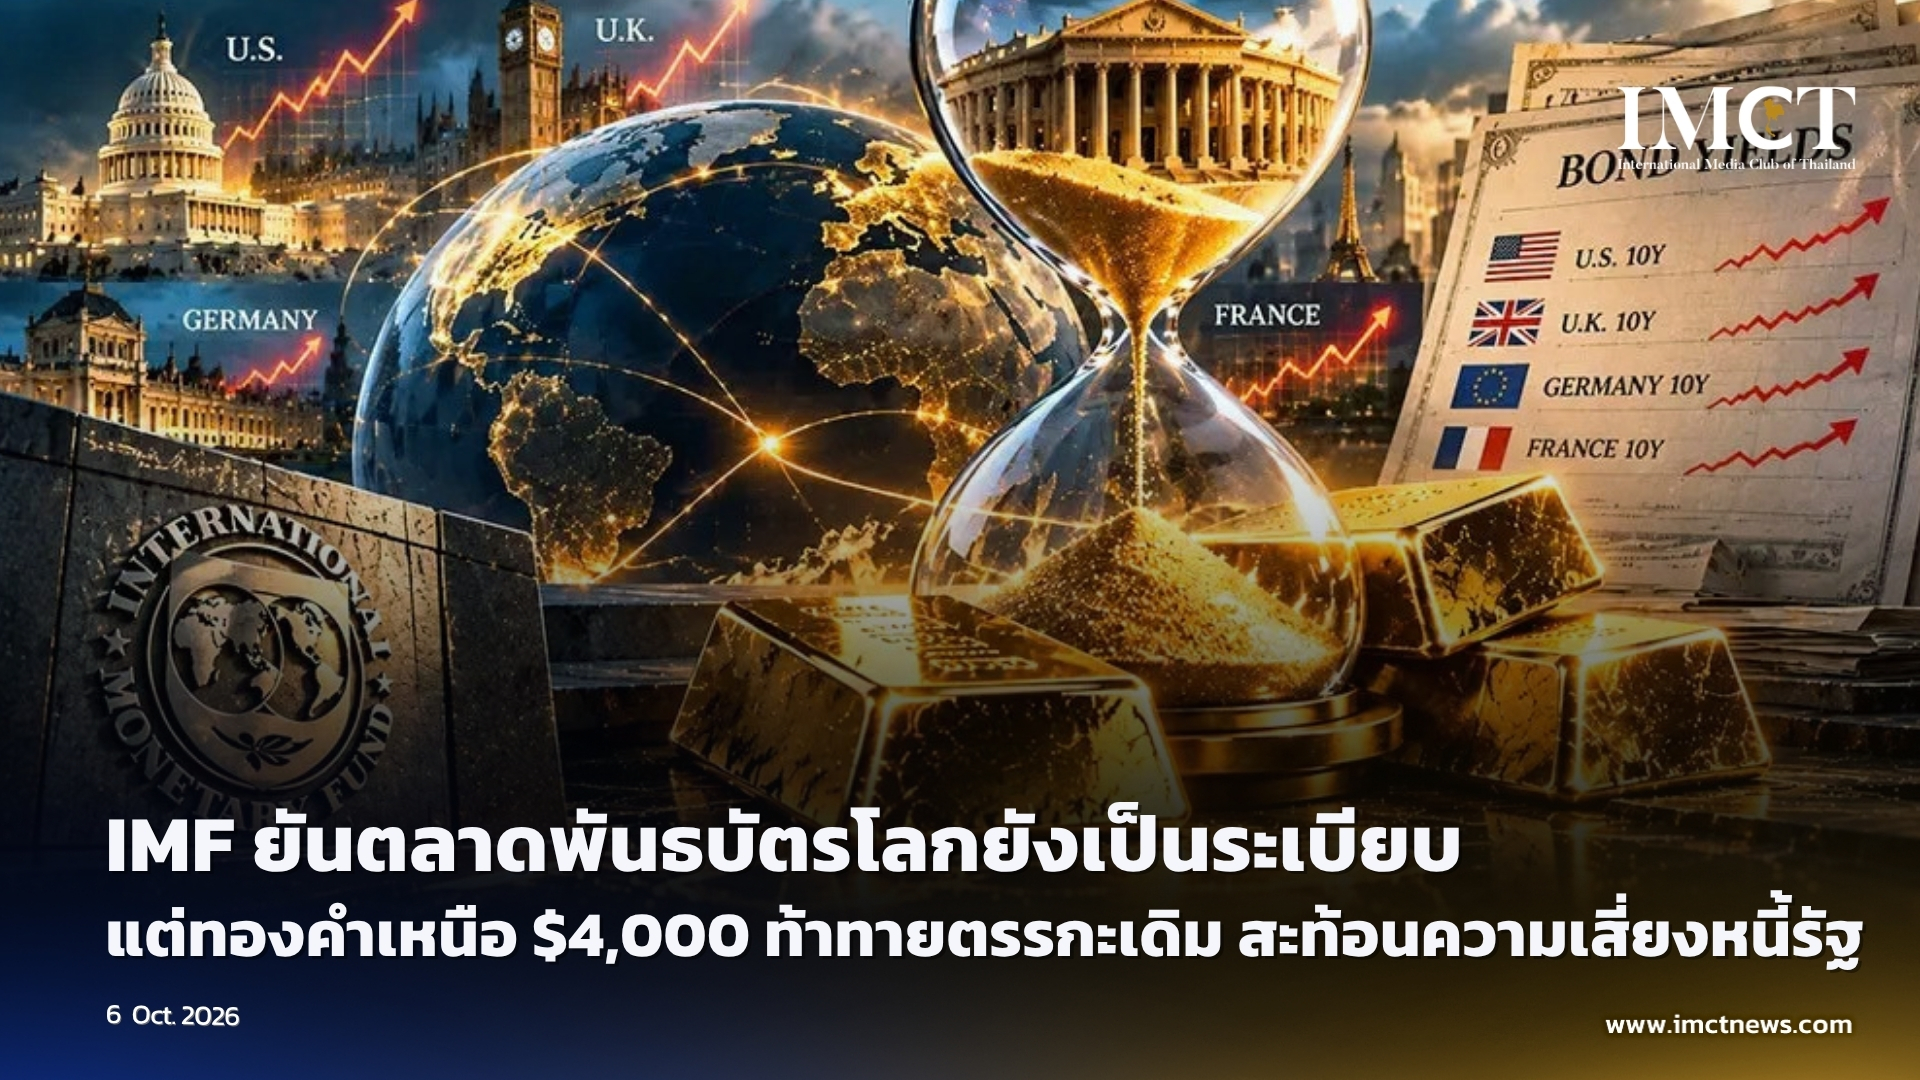
กองทุนการเงินระหว่างประเทศ (IMF) เปิดเผยเมื่อวันพฤหัสบดีที่ผ่านมาว่า ตลาดพันธบัตรทั่วโลกยังคงดำเนินไปอย่าง "เป็นระเบียบและมีความเรียบร้อย" (Orderly Manner) อย่างไรก็ตาม คำยืนยันเพื่อสร้างความเชื่อมั่นดังกล่าวเกิดขึ้นในช่วงเวลาที่อัตราผลตอบแทนพันธบัตรรัฐบาลกำลังปรับตัวสูงขึ้นทั่วทั้งกลุ่มประเทศเศรษฐกิจพัฒนาแล้วและกลุ่มประเทศตลาดเกิดใหม่
ตามรายงานของสำนักข่าวรอยเตอร์ (Reuters) ระบุว่า อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ (US Treasury Yields) อายุ 10 ปี ปรับตัวเพิ่มขึ้นในไตรมาสที่สามสูงที่สุดในรอบศตวรรษนี้
ตามตำราการลงทุนแบบดั้งเดิม การเพิ่มขึ้นของอัตราผลตอบแทนพันธบัตรรัฐบาลมักเป็นข่าวร้ายสำหรับโลหะมีค่าอย่างทองคำ เนื่องจากทองคำเป็นสินทรัพย์ที่ไม่ให้ผลตอบแทนในรูปดอกเบี้ย ดังนั้น เมื่อนักลงทุนสามารถสร้างผลตอบแทนได้มากขึ้นจากการถือครองหนี้ของรัฐบาล ต้นทุนโอกาส (Opportunity Cost) ในการถือครองทองคำแท่งจึงปรับตัวสูงขึ้นตามไปด้วย
อย่างไรก็ตาม ความสัมพันธ์ดังกล่าวกลับมีความซับซ้อนมากยิ่งขึ้น เมื่ออัตราผลตอบแทนพันธบัตรปรับตัวสูงขึ้นโดยมีสาเหตุมาจากนักลงทุนเรียกร้องผลตอบแทนชดเชยที่สูงขึ้น (Compensation) เพื่อแบกรับความเสี่ยงในการถือครองหนี้ของรัฐบาล และปรากฏการณ์นี้ไม่ได้เป็นเพียงเรื่องราวที่เกิดขึ้นเฉพาะในประเทศสหรัฐฯ (US) อีกต่อไป
ค่าชดเชยความเสี่ยงจากการถือครองพันธบัตรระยะยาว (Term Premia) ได้ปรับตัวสูงขึ้นในตลาดประเทศพัฒนาแล้วขนาดใหญ่หลายแห่ง รวมถึงประเทศสหราชอาณาจักร (UK) ประเทศฝรั่งเศส (France) และประเทศเยอรมนี (Germany) ในขณะที่บรรดานักลงทุนกำลังเผชิญกับสภาวะเงินเฟ้อที่ยืดเรื้อรัง ความต้องการกู้ยืมเงินที่เพิ่มขึ้นของรัฐบาล และสถานะดุลการคลังที่ถดถอยลงอย่างต่อเนื่อง
กล่าวอีกนัยหนึ่งก็คือ แม้ตลาดพันธบัตรรัฐบาลอาจจะยังคงปฏิบัติการได้อย่างสมบูรณ์และเป็นระเบียบเรียบร้อย แต่บรรดานักลงทุนกำลังเรียกร้องผลตอบแทนที่สูงขึ้นเพื่อชดเชยระดับความเสี่ยงที่พวกเขากำลังแบกรับ
ปัจจัยดังกล่าวอาจทวีความสำคัญมากยิ่งขึ้นสำหรับทิศทางของราคาทองคำในอนาคต
ทองคำได้แสดงให้เห็นถึงความแข็งแกร่งและความยืดหยุ่น (Resilience) อย่างน่าทึ่งในสภาวะแวดล้อมที่ตามตำราการลงทุนดั้งเดิมควรจะบดขยี้อุปสงค์ความต้องการทองคำไปแล้ว โดยอัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ ได้พุ่งสูงขึ้นสู่ระดับที่ไม่เคยปรากฏนับตั้งแต่ปี 2002 นโยบายการเงินตึงตัวขึ้นอย่างต่อเนื่อง และดอลลาร์สหรัฐ (USD) แข็งค่าขึ้น ทว่าราคาทองคำยังคงยืนระยะอยู่เหนือระดับ 4,000 ดอลลาร์สหรัฐต่อออนซ์ได้อย่างมั่นคง
แม้ว่าอัตราผลตอบแทนพันธบัตรที่แท้จริง (Real Yields) ที่ระดับร้อยละ 2.24 (2.24%) จะถือเป็นปัจจัยกดดัน (Headwind) อย่างแท้จริงต่อราคาทองคำ แต่นั่นไม่ได้ลดทอนบทบาทของโลหะมีค่าชนิดนี้ในฐานะสินทรัพย์ทางการเงิน (Monetary Asset) แต่อย่างใด เนื่องจากทองคำไม่มีผู้ออกสินทรัพย์ระดับอธิปไตย (No Sovereign Issuer) ไม่มีปัญหาการขาดดุลการคลัง (No Fiscal Deficit) และไม่มีความจำเป็นต้องรีไฟแนนซ์หรือต่ออายุหนี้ (No Refinancing Requirements) อีกทั้งไม่ได้พึ่งพาการที่รัฐบาลจะต้องออกตราสารหนี้ในจำนวนที่เพิ่มขึ้นเรื่อยๆ เพื่อชำระภาระผูกพันของตนเอง
แม้กองทุนการเงินระหว่างประเทศ (IMF) จะระบุอย่างชัดเจนว่าตลาดยังคงมีความเป็นระเบียบเรียบร้อย แต่นักวิเคราะห์ชี้ให้เห็นว่า คำว่า "เป็นระเบียบ" ไม่ได้หมายความว่า "ปราศจากความเสี่ยง" (Risk-free) โดยคำถามสำคัญในขณะนี้คือ การที่อัตราผลตอบแทนพันธบัตรทั่วโลกปรับตัวสูงขึ้นนั้น ถือเป็นคู่แข่งที่ดึงดูดใจสำหรับทองคำ หรือเป็นดัชนีชี้วัดถึงค่าชดเชยความเสี่ยง (Risk Premium) ที่เพิ่มขึ้นซึ่งผูกติดอยู่กับหนี้สาธารณะของรัฐบาลกันแน่
หากแนวโน้มเอนเอียงไปทางประการหลัง การพุ่งขึ้นของอัตราผลตอบแทนพันธบัตรก็อาจไม่ได้เป็นปัจจัยลบ (Bearish) ต่อทองคำอย่างที่ความเชื่อดั้งเดิมเคยคาดการณ์ไว้
ทองคำไม่จำเป็นต้องรอให้ตลาดพันธบัตรทั่วโลกเกิดการพังทลายหรือล่มสลายลง
สิ่งสำคัญอาจเป็นเพียงแค่การที่นักลงทุนเริ่มตั้งคำถามต่อความน่าเชื่อถือของตลาดพันธบัตรว่าจะยังคงเสถียรภาพอยู่ได้มากน้อยเพียงใด ในยามที่รัฐบาลต่างๆ พากันออกตราสารหนี้เพิ่มขึ้นเรื่อยๆ ภายใต้อัตราดอกเบี้ยที่แพงขึ้นอย่างต่อเนื่อง
---
IMCT NEWS
ที่มา https://www.kitco.com/news/article/2026-10-02/imf-says-bond-markets-are-orderly-golds-resilience-says-something-else