.


Thailand
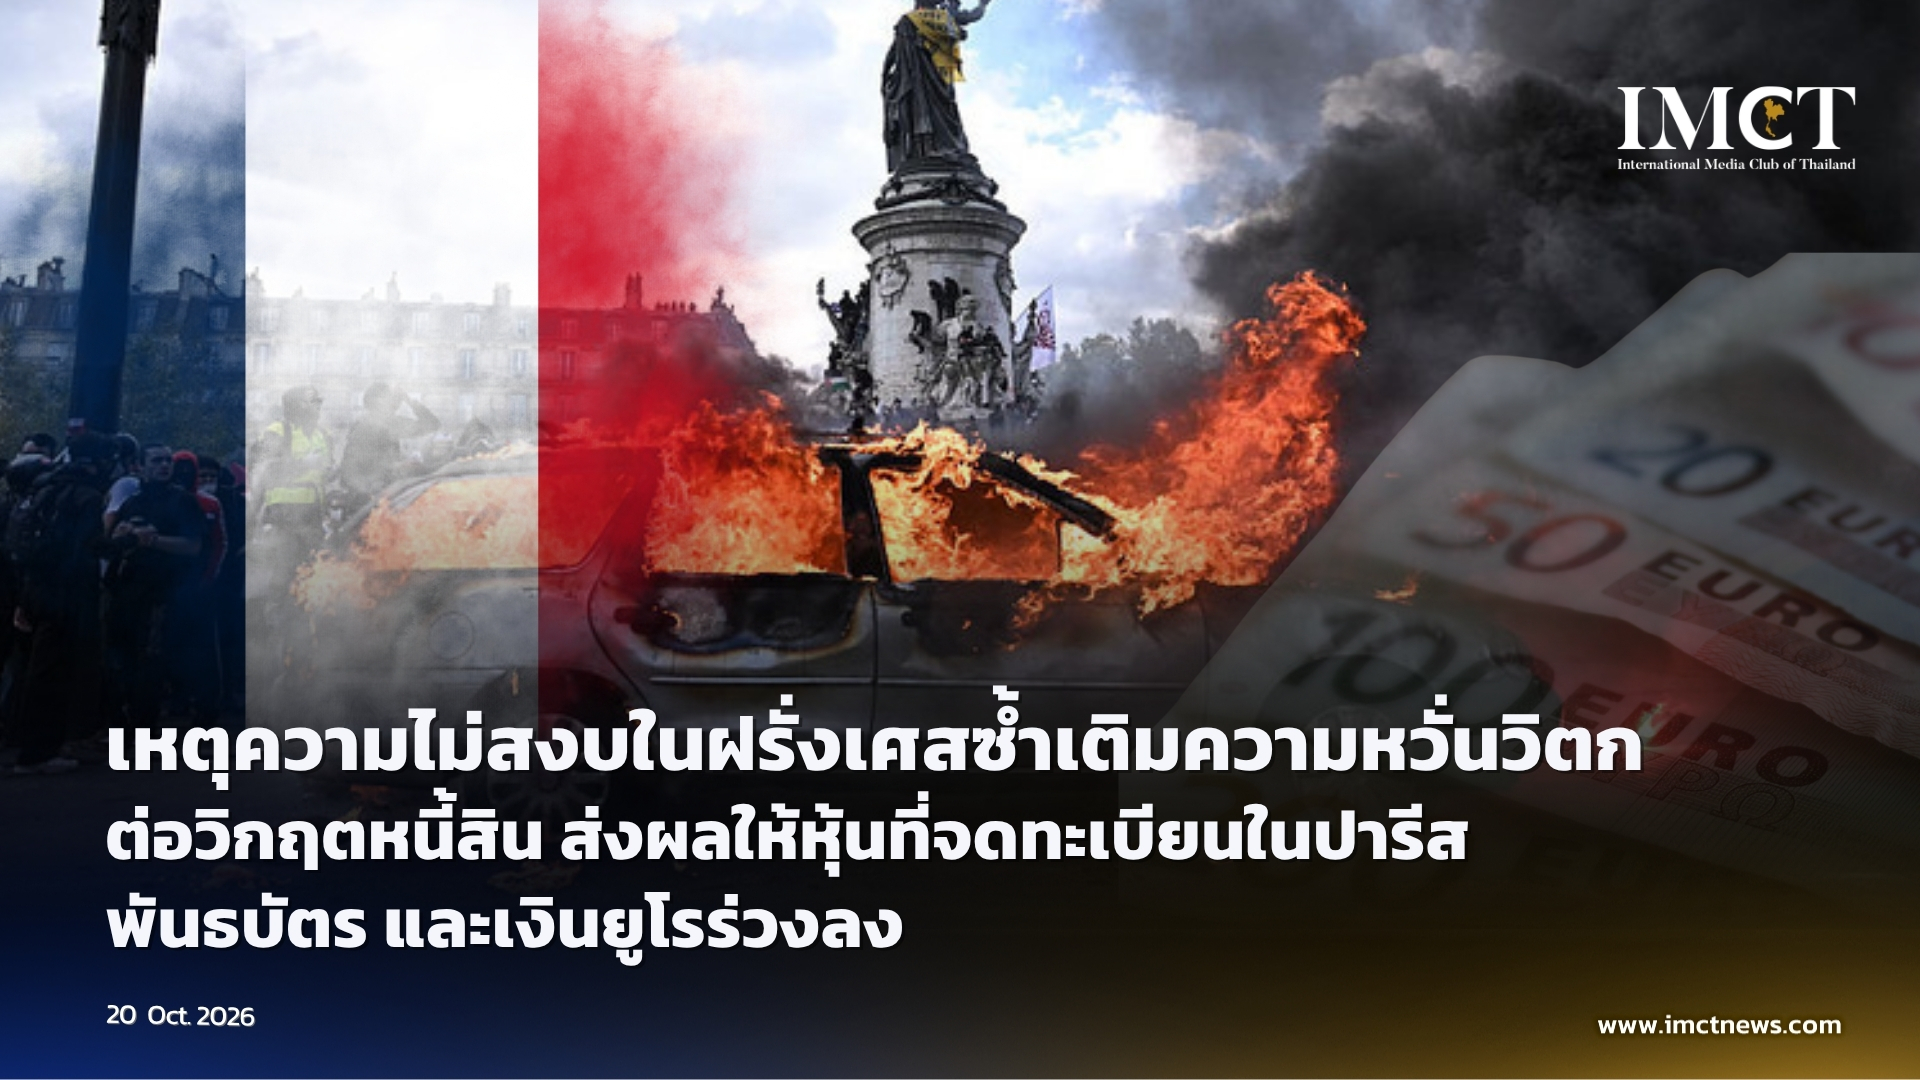
เหตุความไม่สงบในฝรั่งเศสซ้ำเติมความหวั่นวิตกต่อวิกฤตหนี้สิน ส่งผลให้หุ้นที่จดทะเบียนในปารีส พันธบัตร และเงินยูโรร่วงลง
20-10-2026
ความไม่สงบทางสังคม ความไร้เสถียรภาพทางการเมือง และหนี้สาธารณะที่เพิ่มพูนขึ้น ได้เข้ามากดดันสินทรัพย์ของฝรั่งเศสเมื่อวันจันทร์ โดยพันธบัตรรัฐบาลและหุ้นที่จดทะเบียนในตลาดปารีสต่างตกอยู่ภายใต้แรงกดดัน สกุลเงินยูโรล่าสุดพบว่าปรับตัวลดลง 0.28% เมื่อเทียบกับดดอลลาร์สหรัฐ และอ่อนค่าลง 0.24% เมื่อเทียบกับเงินปอนด์อังกฤษ
อัตราผลตอบแทนพันธบัตรรัฐบาลฝรั่งเศสอายุ 10 ปีพุ่งทะยานขึ้นมากกว่า 10 เบสิสพอยต์ โดยยังคงอยู่ใกล้ระดับสูงสุดในรอบหลายทศวรรษแม้ว่าจะมีการผ่อนคลายลงบ้างเมื่อเร็ว ๆ นี้ อัตราผลตอบแทนที่สูงขึ้นเป็นตัวแทนของต้นทุนการกู้ยืมเงินที่สูงขึ้นสำหรับรัฐบาลในตลาดหนี้ ขณะที่อัตราผลตอบแทนอายุ 2 ปี และ 30 ปีของประเทศ ปรับตัวสูงขึ้น 6 เบสิสพอยต์ และ 8 เบสิสพอยต์ตามลำดับ
ทางด้านตลาดหุ้นก็สัมผัสได้ถึงความร้อนแรงเช่นกัน โดยดัชนี CAC 40 ปรับตัวลดลง 1.34% ในช่วงการซื้อขายภาคเช้าของวันจันทร์ ตลาดหุ้นฝรั่งเศสมีผลงานที่ต่ำกว่าเพื่อนร่วมภูมิภาคยุโรปอย่างมีนัยสำคัญในช่วงไม่กี่ปีที่ผ่านมา เนื่องจากความผันผวนทางการเมืองที่เพิ่มสูงขึ้น — ทั้งที่โครงสร้างรายได้ของบริษัทในดัชนีมีเพียงประมาณ 15% เท่านั้นที่ถูกสร้างขึ้นภายในประเทศ — โดยกลุ่มธนาคารต่างตกอยู่ภายใต้แรงกดดันเป็นพิเศษ
ตามประวัติศาสตร์ ตลาดหุ้นฝรั่งเศสมีความอ่อนไหวต่อการขยายกว้างใด ๆ ของสิ่งที่เรียกว่า "ส่วนต่าง OAT-Bund" (OAT-Bund spread) ซึ่งก็คืออัตราผลตอบแทนพันธบัตรเพิ่มเติมที่ฝรั่งเศสต้องจ่ายแพงกว่าเยอรมนี ซึ่งส่วนต่างนี้ได้พุ่งแตะระดับสูงสุดนับตั้งแต่วิกฤตหนี้สาธารณะของยุโรปในช่วงต้นทศวรรษ 2010 ในเวลานี้ อัตราผลตอบแทนของฝรั่งเศสยังก้าวล้ำหน้าตัวเลขของประเทศอิตาลีหรือกรีซไปแล้ว ซึ่งบ่งชี้ถึงความเสี่ยงที่สูงกว่า
ส่วนต่างพันธบัตรที่ขยายกว้างขึ้นได้โหมกระพือความกังวลเกี่ยวกับต้นทุนสำหรับบริษัทเอกชนในการระดมทุน และเพิ่มความหวาดหวั่นต่อการจัดเก็บภาษีที่สูงขึ้นรวมถึงกฎระเบียบข้อบังคับที่เข้มงวดขึ้น นอกจากนี้ ตลาดหุ้นฝรั่งเศสยังต้องประสบความยากลำบากเนื่องจากการครอบงำของกลุ่มบริษัทสินค้าหรูหรา (Luxury firms) ซึ่งกำลังได้รับความเดือดร้อนจากการชะลอตัวของยอดใช้จ่ายของผู้บริโภคระดับไฮเอนด์ชาวจีน
‘ตลาดพันธบัตรก่อจลาจล หรือประชาชนก่อจลาจล’
ประชาชนหลายแสนคนได้ร่วมกันเดินขบวนในช่วงสุดสัปดาห์ที่ผ่านมา เพื่อประท้วงต่อภาวะอัมพาตทางการเมือง ค่าครองชีพ และสภาพของบริการสาธารณะ ซึ่งรวมถึงโรงเรียนและระบบสาธารณสุข
การชุมนุมครั้งใหญ่ในเมืองต่าง ๆ ตั้งแต่ปารีสไปจนถึงลียงและมาร์เซย์ ได้ลุกลามกลายเป็นภาพเหตุการณ์ที่ตื่นตระหนกของอาคารบ้านเรือนและรถยนต์ที่ถูกจุดไฟเผา การปะทะกันกับตำรวจ และยอดการจับกุมตัวมากกว่า 2,000 ราย
"หากคุณเป็นนักลงทุนระหว่างประเทศที่กำลังพิจารณาว่าคุณต้องการจะลงทุนในพันธบัตรรัฐบาลฝรั่งเศสหรือไม่ สิ่งนี้ย่อมไม่ใช่เรื่องที่เป็นประโยชน์เลย" ไมก์ เบลล์ (Mike Bell) หัวหน้าฝ่ายกลยุทธ์ตลาดของบริษัท RBC BlueBay Asset Management เปิดเผยกับรายการ “Squawk Box Europe” ของสำนักข่าว CNBC เมื่อวันจันทร์
"มันดูเหมือนว่า ไม่ตลาดพันธบัตรลุกขึ้นมาก่อจลาจล ก็เป็นประชาชนที่ลุกขึ้นมาก่อจลาจล หรือเกิดขึ้นพร้อมกันทั้งสองอย่าง" เบลล์กล่าว
กลุ่มนักลงทุนต่างชาติถือครองสัดส่วนหนี้สาธารณะของฝรั่งเศสในปริมาณที่เติบโตขึ้น โดยเพิ่มขึ้นจากประมาณ 48% ในช่วงเริ่มต้นของปี 2022 มาอยู่ที่เกือบ 60% ในช่วงเริ่มต้นของปี 2026 ซึ่งมีศักยภาพที่จะหมายถึงความผันผวนที่สูงขึ้นในตลาดพันธบัตรท่ามกลางสภาพแวดล้อมที่นักลงทุนพากันหลีกเลี่ยงความเสี่ยง (Risk-off environment)
"สิ่งที่มีความจำเป็นในฝรั่งเศสคือการจัดระเบียบตำแหน่งทางการคลังให้เรียบร้อย พวกเขาจำเป็นต้องปรับเพิ่มอายุเกษียณ — คุณไม่สามารถเกษียณอายุการทำงานได้ที่อายุ 62 ปี หากประชากรเฉลี่ยมีอายุขัยยืนยาวถึง 84 ปี — ทว่าหากสิ่งนี้กำลังเกิดขึ้นตั้งแต่ก่อนที่พวกเขาจะเริ่มต้นพูดคุยเกี่ยวกับเรื่องนั้นด้วยซ้ำ เมื่อนั้นลองจินตนาการดูสิว่าจะเกิดอะไรขึ้นตามท้องถนนของฝรั่งเศสหากคุณพยายามปรับเพิ่มอายุเกษียณไปสู่... ผมหมายถึงที่นี่ในสหราชอาณาจักรมันคืออายุ 68 ปี" เบลล์กล่าวเสริม
"มันไม่ได้ทำให้ประเทศดูมีความสามารถในการบริหารจัดการได้เลย ในช่วงเวลาที่พวกเขาจำเป็นต้องยอมผ่านทางเลือกต่าง ๆ ที่ยากลำบาก"
ความท้าทายด้านงบประมาณ
ต้นทุนการกู้ยืมเงินเกณฑ์มาตรฐานของฝรั่งเศสกำลังขยับแตะระดับสูงที่สุดนับตั้งแต่ปี 2002 โดยนักลงทุนต่างเรียกร้องส่วนต่างราคาที่สูงขึ้นในการยอมให้เงินทุนเพื่อสนับสนุนยอดใช้จ่ายของประเทศ
ความกังวลหลักรวมถึงความไม่แน่นอนรอบตัวการเลือกตั้งประธานาธิบดีในปีหน้า ซึ่ง มารีน เลอ แปน จากฝั่งขวาจัด มีคะแนนนิยมนำในผลโพลหลายสำนัก และประเด็นเรื่องที่ว่ารัฐบาลเสียงข้างน้อยของนายกรัฐมนตรี เซบาสเตียน เลอกอร์นู จะสามารถผลักดันงบประมาณปี 2027 ที่ปัจจุบันอยู่ระหว่างการเจรจาให้ผ่านพ้นไปได้หรือไม่
กระบวนการเจรจางบประมาณกำลังทวีความตึงเครียดมากขึ้นเรื่อย ๆ ในฝรั่งเศส และเคยทำให้นายกรัฐมนตรีก่อนหน้าเลอกอร์นูสองรายต้องพ้นจากตำแหน่งไปเมื่อเร็ว ๆ นี้
บรรดานักวิเคราะห์ระบุว่า กลุ่มผู้ให้กู้ยืมกำลังเรียกร้องแผนงานที่เข้มแข็งของกระบวนการปรับปรุงโครงสร้างทางการคลัง (Fiscal consolidation) เพื่อสกัดกั้นวงจรอุบาทว์ที่จะเข้ามาสร้างวิกฤตหนี้สิน อัตราส่วนยอดขาดดุลต่อ GDP ที่อยู่ในระดับสูงอย่างต่อเนื่องของฝรั่งเศสและการเติบโตทางเศรษฐกิจที่อ่อนแอ ยังคงเดินหน้ากดดันต้นทุนการกู้ยืมของรัฐบาล ซึ่งจะช่วยเพิ่มต้นทุนในการชำระหนี้และยิ่งสร้างความตื่นตระหนกให้แก่เหล่านักลงทุนมากขึ้น
"มันจะเป็นเรื่องยากที่จะได้เห็นตัวเลขขาดดุลงบประมาณปรับตัวลดลงโดยปราศจากมาตรการที่เจ็บปวด" ชารอน เบลล์ (Sharon Bell) นักยุทธศาสตร์อาวุโสด้านหุ้นยุโรปของโกลด์แมน แซกส์ (Goldman Sachs) เปิดเผยกับรายการ “Squawk Box Europe” ของสำนักข่าว CNBC เมื่อวันจันทร์
"ภาษีอาจจะปรับตัวสูงขึ้นสำหรับภาคธุรกิจของฝรั่งเศส ผมคิดว่าภาษีในภาพรวมอาจจะปรับตัวสูงขึ้นในฝรั่งเศส กระบวนการปรับปรุงทางการคลังหมายความว่าคุณจำเป็นต้องจ่ายเงินน้อยลงหรือเก็บภาษีให้มากขึ้น สิ่งเหล่านั้นเป็นเรื่องที่ยุ่งยากมาก"
"เลอแปน ผู้ซึ่งกำลังมีคะแนนนิยมพุ่งสูงในผลโพล ณ เวลานี้ เธอเคยพูดเกี่ยวกับเรื่องการคงกฎงบประมาณทองคำ (Golden Budget rule) ในระหว่างวาระของเธอ ทว่าเธอไม่ได้ให้รายละเอียดอย่างแท้จริงว่าสิ่งนั้นจะเกิดขึ้นได้อย่างไร" เบลล์กล่าวต่อ
ครุกแมน เจ้าของรางวัลโนเบลระบุ ฝรั่งเศสอาจกลายเป็นประเทศที่ ‘ใหญ่เกินกว่าจะเข้ามาอุ้มได้’
"หนึ่งในเหตุผลที่ส่วนต่างราคา OAT-Bund ไม่ขยับแคบลงมา เป็นเพราะนักลงทุนต่างพากันคลางแคลงใจว่าคุณจะได้เห็นกระบวนการปรับปรุงทางการคลังและการลดลงของตัวเลขขาดดุลงบประมาณนั้นจริงหรือไม่"
อย่างไรก็ดี เคน อีแกน (Ken Egan) ผู้อำนวยการอาวุโสด้านหนี้สาธารณะจากสถาบันจัดอันดับความน่าเชื่อถือ KBRA ตั้งข้อสังเกตว่า ปฏิบัติการประมูลพันธบัตรเมื่อสัปดาห์ที่แล้วแสดงให้เห็นว่า "ยังคงมีความต้องการพื้นฐานที่แข็งแกร่งมากสำหรับสินทรัพย์หนี้ของฝรั่งเศส"
"มันเป็นช่วงเช้าของสภาวะพากันหลีกเลี่ยงความเสี่ยง (Risk-off) ในภาพรวม ทว่าฝรั่งเศสกำลังแบกรับแรงกดดันที่มากกว่าอย่างเห็นได้ชัด... คำถามที่ตลาดทุนกำลังจะเอ่ยถามก็คือ ฝรั่งเศสจะสามารถสร้างความคืบหน้าจากจุดนี้ไปได้ง่ายดายเพียงใด" อีแกนระบุผ่านทางอีเมล
วิกฤตหนี้สาธารณะที่กำลังใกล้เข้ามา?
ชารอน เบลล์ จากโกลด์แมน แซกส์ กล่าวเสริมว่า เธอไม่เชื่อว่าสภาพการณ์ในปัจจุบันจะกลายเป็นสิ่งที่เอื้ออำนวยให้เกิดการเข้าแทรกแซงฉุกเฉินใด ๆ โดยธนาคารกลางยุโรป (ECB) ซึ่งเป็นหน่วยงานที่ "ไม่ได้ต้องการ" ที่จะนำเครื่องมือต่าง ๆ มาใช้ เช่น เครื่องมือปกป้องการส่งผ่านนโยบายการเงิน (Transmission Protection Instrument - TPI)
อย่างไรก็ตาม เธอกล่าวว่าหากส่วนต่างราคาเริ่มเข้ามารบกวนสภาพคล่องของตลาดทุน ทาง ECB ก็จะเลือกที่จะนำกลไกดังกล่าวมาใช้งาน
ความเคลื่อนไหวในลักษณะนั้นจะมีความอ่อนไหวในทางเมืองอย่างมาก ซึ่งมีแนวโน้มที่จะบีบบังคับให้ฝรั่งเศสต้องเข้าร่วมในกระบวนการปฏิรูปทางการคลังที่เข้มงวดรุนแรงยิ่งขึ้นตลอดช่วงเวลาที่ยาวนาน คล้ายคลึงกับกระบวนการที่กลุ่มประเทศอย่างกรีซเคยเผชิญมา
ที่มา CNBC