.


Thailand
วิกฤตเศรษฐกิจและการเมืองของฝรั่งเศสกำลังทวีความรุนแรง นักลงทุนกังวลว่าปัญหาหนี้สินของประเทศอาจลุกลามไปยังประเทศอื่น ๆ ในยูโรโซน
24-10-2026
ขณะที่ปัญหาเศรษฐกิจและการเมืองของฝรั่งเศสทวีความรุนแรงขึ้น นักลงทุนกำลังตั้งคำถามว่า ปัญหาหนี้สินของประเทศมีความเสี่ยงที่จะส่งผลกระทบลุกลามไปยังประเทศอื่น ๆ ในยูโรโซนหรือไม่
ตลาดการเงินกำลังส่งสัญญาณเตือนภัยเกี่ยวกับเศรษฐกิจที่มีขนาดใหญ่เป็นอันดับสองของยูโรโซน โดยค่าเงินยูโรยังคงเผชิญแรงกดดัน และอ่อนค่าลงเกือบ 5% เมื่อเทียบกับดอลลาร์สหรัฐนับตั้งแต่ต้นปี
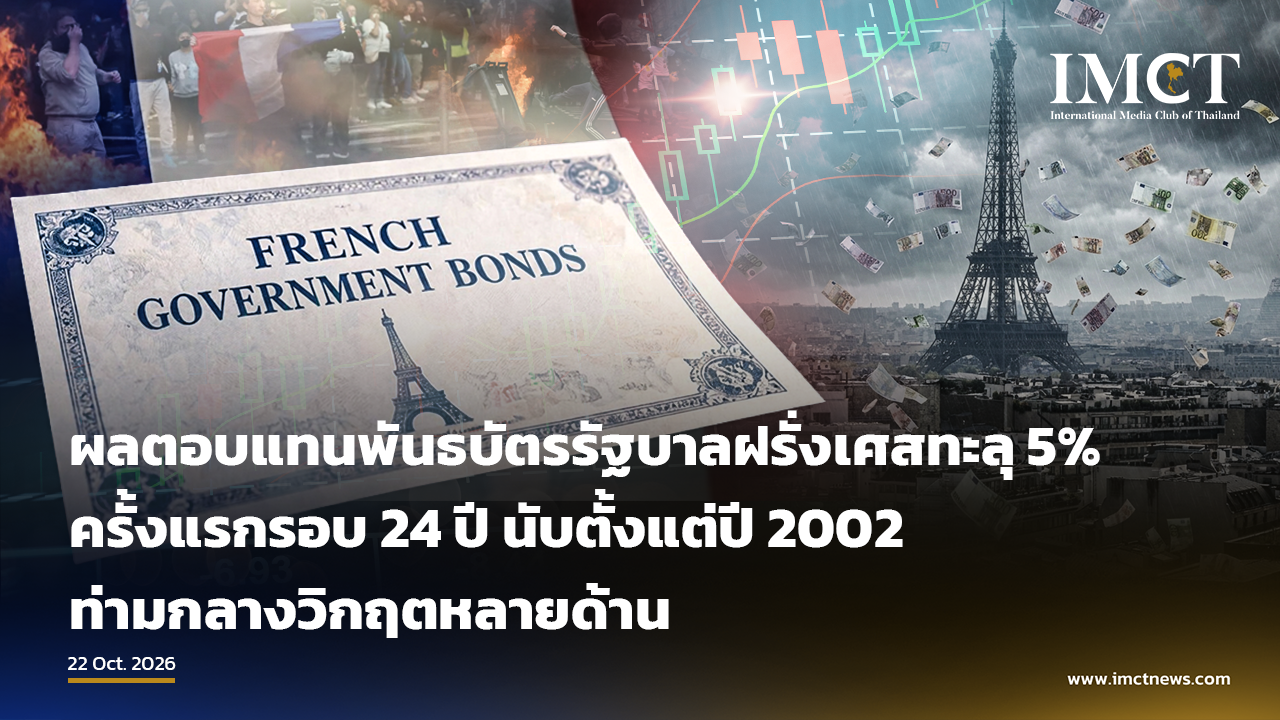
ต้นทุนการกู้ยืมอ้างอิงของฝรั่งเศส ซึ่งวัดจากอัตราผลตอบแทนพันธบัตรรัฐบาลอายุ 10 ปี ปรับตัวสูงกว่า 5% ในสัปดาห์นี้เป็นครั้งแรกนับตั้งแต่ปี 2002 ก่อนที่จะปรับตัวสูงขึ้นอย่างรวดเร็ว
ฝรั่งเศสเตรียมรับมือช่วงสุดสัปดาห์ที่ตึงเครียด ขณะที่การประเมินของ Moody’s ใกล้เข้ามา
ขณะเดียวกัน ส่วนต่างระหว่างอัตราผลตอบแทนพันธบัตรรัฐบาลฝรั่งเศสและเยอรมนีอายุ 10 ปี ซึ่งเป็นตัวชี้วัดความตึงเครียดทางการเงินที่ตลาดจับตามองอย่างใกล้ชิด ปรับตัวขึ้นเกิน 170 จุดพื้นฐาน (basis points) เมื่อวันพฤหัสบดี เป็นครั้งแรกนับตั้งแต่วิกฤตหนี้ยูโรโซนในช่วงต้นทศวรรษ 2010
นอกจากนี้ ต้นทุนการทำประกันความเสี่ยงจากการผิดนัดชำระหนี้ของรัฐบาลฝรั่งเศส ซึ่งวัดจากสัญญา Credit Default Swaps (CDS) ก็ปรับตัวขึ้นสู่ระดับสูงสุดนับตั้งแต่ช่วงเวลาดังกล่าวเช่นกัน
ความเสี่ยงที่วิกฤตจะลุกลามไปทั่วยูโรโซน
ความกังวลสำคัญคือการแตกแยกทางการเงิน (fragmentation) ซึ่งเกิดขึ้นเมื่อประเทศต่าง ๆ ที่ใช้สกุลเงินเดียวกันต้องเผชิญกับต้นทุนการกู้ยืมที่แตกต่างกันอย่างมาก ส่งผลให้แรงกดดันในตลาดทวีความรุนแรง และเพิ่มความเสี่ยงที่ภาระการชำระหนี้ของประเทศที่ได้รับผลกระทบหนักที่สุดจะเพิ่มขึ้นอย่างต่อเนื่อง
ดังที่วิกฤตหนี้สาธารณะของยูโรโซนในช่วงต้นทศวรรษ 2010 แสดงให้เห็น ความตึงเครียดในตลาดของประเทศหนึ่งสามารถแพร่กระจายอย่างรวดเร็วไปยังประเทศอื่น ๆ ที่ใช้สกุลเงินและธนาคารกลางร่วมกัน แต่ยังคงมีระบบการคลังแยกจากกัน วิกฤตครั้งนั้นเริ่มต้นขึ้นในกรีซ ก่อนจะลุกลามไปยังประเทศอื่น ๆ รวมถึงโปรตุเกส ไอร์แลนด์ อิตาลี และสเปน
รัฐบาลต่าง ๆ ถูกคาดหวังให้เข้าช่วยเหลือธนาคารที่กำลังประสบปัญหา ซึ่งถือครองพันธบัตรรัฐบาลอยู่เป็นจำนวนมาก สถานการณ์ดังกล่าวจึงก่อให้เกิดวงจรเลวร้ายที่ปัญหาหนี้สินและความเสี่ยงทางการเงินส่งเสริมให้ทวีความรุนแรงขึ้นต่อเนื่อง
วิกฤตเริ่มคลี่คลายลงหลังจากมีโครงการให้ความช่วยเหลือทางการเงินที่ผูกกับมาตรการรัดเข็มขัดอย่างเข้มงวด และในปี 2012 มาริโอ ดรากี ประธานธนาคารกลางยุโรป (ECB) ในขณะนั้น ได้ประกาศว่าจะทำ “ทุกวิถีทางที่จำเป็น” เพื่อรักษาเงินยูโรเอาไว้
นักเศรษฐศาสตร์เตือนว่า ขณะนี้กำลังเกิดวงจรเลวร้ายลักษณะเดียวกันขึ้นอีกครั้ง ไม่ใช่เฉพาะในฝรั่งเศส แต่รวมถึงเศรษฐกิจขนาดใหญ่ตั้งแต่สหรัฐฯ ไปจนถึงสหราชอาณาจักรด้วย เนื่องจากความกังวลของนักลงทุนเกี่ยวกับหนี้ภาครัฐที่เพิ่มสูงขึ้นกำลังผลักดันให้อัตราผลตอบแทนพันธบัตรและต้นทุนดอกเบี้ยสูงขึ้น ซึ่งจะยิ่งเพิ่มภาระหนี้ของรัฐบาลตามไปด้วย
พอล ครุกแมน นักเศรษฐศาสตร์รางวัลโนเบล เขียนไว้ในบล็อกเมื่อวันที่ 8 ตุลาคมว่า การชะลอตัวของการซื้อพันธบัตรทำให้เกิด “ความเป็นไปได้ที่รัฐบาลจะถูกบีบให้ผิดนัดชำระหนี้ เพราะไม่มีเงินสดเพียงพอที่จะจ่ายดอกเบี้ยและชำระคืนเงินต้นของหนี้”
เขากล่าวเพิ่มเติมว่า “ความกลัวว่าจะเกิดการผิดนัดชำระหนี้จะนำไปสู่การไหลออกของเงินทุนที่มากยิ่งขึ้น ซึ่งยิ่งเพิ่มความกังวลเกี่ยวกับการผิดนัดชำระหนี้และทำให้อัตราดอกเบี้ยสูงขึ้น”
ความเสี่ยงด้านหนี้สินของฝรั่งเศส
ฝรั่งเศสมีสัดส่วนการขาดดุลงบประมาณต่อผลิตภัณฑ์มวลรวมภายในประเทศ (GDP) อยู่ในระดับสูงที่สุดแห่งหนึ่งในกลุ่มประเทศยูโรโซน 21 ประเทศ และมีหนี้สาธารณะสะสมเพิ่มขึ้นอย่างต่อเนื่อง ขณะที่เศรษฐกิจแทบจะหยุดชะงัก โดยรัฐบาลได้ปรับลดคาดการณ์การเติบโตทางเศรษฐกิจในปี 2026 เหลือเพียง 0.5%
แรงกดดันทางการคลังเหล่านี้เกิดขึ้นในช่วงที่ความผันผวนทางการเมืองและความไม่สงบทางสังคมกำลังเพิ่มความสงสัยว่า รัฐบาลจะสามารถผลักดันมาตรการเพื่อรักษาเสถียรภาพทางการคลังได้หรือไม่
คาร์สเทน เบรซสกี หัวหน้าฝ่ายวิจัยเศรษฐกิจมหภาคระดับโลกและหัวหน้านักเศรษฐศาสตร์ประจำยูโรโซนของ ING กล่าวว่า “เรากำลังเข้าสู่ภาวะวิกฤตของฝรั่งเศสอย่างเต็มรูปแบบแล้ว”
เขาระบุเพิ่มเติมผ่านอีเมลว่า“รัฐบาลฝรั่งเศสยังไม่มีความเสี่ยงที่จะเผชิญปัญหาสภาพคล่องอย่างฉับพลัน แต่การที่ตลาดพันธบัตรขาดความเชื่อมั่น รวมถึงวิกฤตที่ยังดำเนินอยู่ ควรทำให้รัฐบาลในกรุงปารีสตระหนักถึงความจำเป็นเร่งด่วนในการแก้ไขปัญหามากขึ้นเสียที”
จอห์น สต็อปฟอร์ด หัวหน้าฝ่ายการลงทุนในสินทรัพย์หลายประเภทเพื่อสร้างรายได้ของ Ninety One กล่าวว่า ฝรั่งเศสกำลังเปลี่ยนสถานะจากประเทศแกนหลักหรือกึ่งแกนหลักของยุโรปในสายตานักลงทุนตราสารหนี้ ไปสู่การถูกมองว่าเป็นประเทศรอบนอกของภูมิภาคมากขึ้น เขามองว่าสถานการณ์นี้เป็นเรื่อง “แปลกประหลาด” เมื่อพิจารณาจากบทบาททางประวัติศาสตร์ของฝรั่งเศสที่มีต่อสหภาพยุโรป (EU) และอำนาจทางเศรษฐกิจของประเทศในทวีปนี้
สต็อปฟอร์ดกล่าวระหว่างการประชุมทางโทรศัพท์ว่า“ในฐานะนักลงทุน ขณะนี้เราเลือกที่จะหลีกเลี่ยงประเทศยุโรปที่ไม่ใช่กลุ่มแกนหลักเกือบทั้งหมดไปก่อน เพราะสถานการณ์เปลี่ยนแปลงรวดเร็วและมีความไม่แน่นอนมากเกินไป จนเราไม่ต้องการเข้าไปลงทุนในตอนนี้”
เหตุใดปี 2026 จึงแตกต่างออกไป
อย่างไรก็ตาม นักวิเคราะห์ที่ CNBC สัมภาษณ์ส่วนใหญ่เห็นตรงกันว่า การปฏิรูปที่เกิดขึ้นทำให้ความเสี่ยงที่วิกฤตจะลุกลามไปยังประเทศอื่นยังคงอยู่ในระดับจำกัด แม้ว่าพฤติกรรมของตลาดในปัจจุบันจะมีความคล้ายคลึงกับช่วงหลังวิกฤตการเงินโลกก็ตาม
สต็อปฟอร์ดจาก Ninety One กล่าวว่า ส่วนต่างอัตราผลตอบแทนพันธบัตรอาจต้องขยับขึ้นไปอยู่ในระดับ “200 จุดพื้นฐานขึ้นไป” ก่อนที่ตลาดโดยรวมจะมองสถานการณ์นี้ว่าเป็นวิกฤตที่แท้จริงอย่างชัดเจน อย่างไรก็ตาม เขาเสริมว่าสถานการณ์ในฝรั่งเศส “ดูไม่ค่อยดีนัก”
เขากล่าวกับ CNBC ว่า “ปัจจุบันส่วนต่างอัตราผลตอบแทนพันธบัตรฝรั่งเศสกว้างกว่าระดับสูงสุดที่เคยเกิดขึ้นในช่วงวิกฤตประเทศรอบนอกของยูโรโซนเมื่อต้นทศวรรษ 2010 แต่ก็ยังแคบกว่าระดับรุนแรงที่เราเคยเห็นในสเปน อิตาลี กรีซ และไอร์แลนด์ในเวลานั้นมาก ดังนั้น ผมคิดว่าตลาดกำลังประเมินว่าสถานการณ์จะต้องเลวร้ายลงอีก ก่อนที่สถาบันของสหภาพยุโรปจะเริ่มพิจารณาหามาตรการเพื่อจำกัดความเสียหายเพิ่มเติม”
นักกลยุทธ์ของ BlackRock ระบุว่า สภาพแวดล้อมในปัจจุบัน “แตกต่างอย่างมีนัยสำคัญ” จากช่วงก่อนเกิดวิกฤตหนี้ยูโรโซนในปี 2011–2012 เนื่องจากภูมิภาคนี้มีเครื่องมือและกลไกที่พร้อมรับมือกับแรงกดดันทางการเงินได้ดีกว่าเดิม อย่างไรก็ตาม พวกเขาเตือนว่า “ยังคงมีความเป็นไปได้ที่จะเกิดความผันผวนเพิ่มเติมและผลกระทบลุกลามไปยังตลาดอื่น”
พวกเขาเขียนไว้ว่า “การเทขายพันธบัตรฝรั่งเศสสะท้อนให้เห็นว่า การแข่งขันเพื่อดึงดูดเงินทุนกำลังเปลี่ยนโฉมตลาดตราสารหนี้ ท่ามกลางการปรับตัวของอัตราดอกเบี้ยทั่วโลก ขณะที่การกู้ยืมของรัฐบาลที่เพิ่มขึ้นและการลงทุนที่เกี่ยวข้องกับปัญญาประดิษฐ์ (AI) กำลังผลักดันต้นทุนทางการเงินให้สูงขึ้น ส่งผลให้ผู้กู้ที่มีพื้นฐานทางการเงินอ่อนแอลงถูกตรวจสอบอย่างเข้มงวดมากขึ้น”
จอร์จ ลากาเรียส หัวหน้านักเศรษฐศาสตร์ของ Forvis Mazars กล่าวว่า ฝรั่งเศสกำลังอยู่ในภาวะวิกฤตหนี้แล้ว โดยอ้างอิงจากอัตราส่วนหนี้สาธารณะต่อ GDP ซึ่งอยู่ที่ 119% ณ สิ้นไตรมาสที่ 2 ของปี 2026 ใกล้เคียงกับระดับ 128% ของกรีซในช่วงปลายปี 2009
เขาระบุว่า หากวิกฤตลุกลามไปยังประเทศอื่น จะเห็นได้จากส่วนต่างอัตราผลตอบแทนพันธบัตรระหว่างฝรั่งเศสกับเยอรมนีที่กว้างขึ้น ตามมาด้วยราคาสัญญา Credit Default Swaps (CDS) ที่สูงขึ้น ซึ่งหมายถึงต้นทุนในการทำประกันความเสี่ยงจากการผิดนัดชำระหนี้ที่เพิ่มขึ้น
“อิตาลีและสเปนจะเผชิญกับต้นทุนการกู้ยืมที่สูงขึ้น และจำเป็นต้องลดรายจ่ายภาครัฐ ซึ่งอาจก่อให้เกิดกระแสต่อต้านทางการเมืองภายในประเทศของตนเอง” เขากล่าวกับ CNBC “ประเทศกลุ่มรอบนอกของยุโรปจะเผชิญแรงกดดันอย่างมหาศาล แม้ว่าสถานะทางการเงินของประเทศเหล่านี้จะมีระเบียบและมั่นคงกว่าช่วงไม่กี่ปีก่อนมากก็ตาม”
อย่างไรก็ตาม ลากาเรียสกล่าวว่า ความแตกต่างเชิงโครงสร้างที่สำคัญระหว่างสถานการณ์ในปัจจุบันกับอดีต ช่วยลดความเสี่ยงที่วิกฤตจะลุกลามเป็นวงกว้างในลักษณะเดียวกับช่วงต้นทศวรรษ 2010 โดยเขาประเมินว่าความเสี่ยงดังกล่าวอยู่ที่ 10–20%
“กรีซเคยมีปัญหาการขาดดุลการค้าอย่างรุนแรง ฝรั่งเศสเองก็ขาดดุลการค้าเช่นกัน แต่ตัวเลขอยู่ในระดับที่น่ากังวลน้อยกว่ามาก” เขากล่าวผ่านอีเมล
เขาเสริมว่า สถาบันสถิติแห่งชาติของฝรั่งเศส (Insee) “ไม่น่าจะรายงานตัวเลขการขาดดุลที่ไม่ตรงกับความเป็นจริง” และได้เปรียบเทียบประเด็นนี้กับกรณีของกรีซ
ในปี 2009 กรีซปรับเพิ่มประมาณการตัวเลขขาดดุลงบประมาณอย่างมาก จาก 3.7% ของ GDP ในช่วงฤดูใบไม้ผลิ เป็น 12.5% ภายในเดือนตุลาคม การเปลี่ยนแปลงดังกล่าวบั่นทอนความเชื่อมั่นต่อความน่าเชื่อถือของสถานะการคลังภาครัฐ และเป็นปัจจัยที่เร่งให้วิกฤตทวีความรุนแรงขึ้น
ลากาเรียสกล่าวเพิ่มเติมว่า“ระดับหนี้ของฝรั่งเศสเป็นเรื่องที่น่ากังวล แต่เป็นความเสี่ยงที่รับรู้กันอยู่แล้ว ตลาดสามารถรับมือกับความเสี่ยงที่ทราบล่วงหน้าได้ แต่สิ่งที่ตลาดไม่ชอบคือเรื่องที่เกิดขึ้นอย่างเหนือความคาดหมาย”
“สิ่งที่ทำให้กรีซตกอยู่ในวิกฤต คือการที่ตัวเลขการขาดดุลถูกเปิดเผยอย่างกะทันหันว่ามีขนาดสูงกว่าประมาณการอย่างเป็นทางการถึงห้าเท่า ซึ่งเป็นตัวเร่งให้เกิดวิกฤตขึ้น”
อเล็กซ์ เอเวอเร็ตต์ ผู้อำนวยการฝ่ายการลงทุนด้านการบริหารจัดการอัตราดอกเบี้ยของ Aberdeen Investments เห็นด้วยว่า สถานการณ์ในปัจจุบันควรถูกมองว่าเป็น “ความเสี่ยงเฉพาะของฝรั่งเศสเป็นหลัก มากกว่าจะเป็นความเสี่ยงเชิงระบบของยูโรโซน”
เขากล่าวว่า“เมื่อเปรียบเทียบกับช่วงต้นทศวรรษ 2010 ยูโรโซนมีธนาคารที่แข็งแกร่งขึ้น มีการบูรณาการทางเศรษฐกิจที่แน่นแฟ้นยิ่งขึ้น และมีเครื่องมือหลายอย่างที่ออกแบบมาเพื่อจำกัดความเสี่ยงจากการแตกแยกทางการเงินระหว่างประเทศสมาชิก”
“ผมคาดว่าผลกระทบที่ลุกลามไปยังประเทศอื่นจะเกิดขึ้นเพียงช่วงเวลาสั้น ๆ”
ที่มา CNBC