.


Thailand
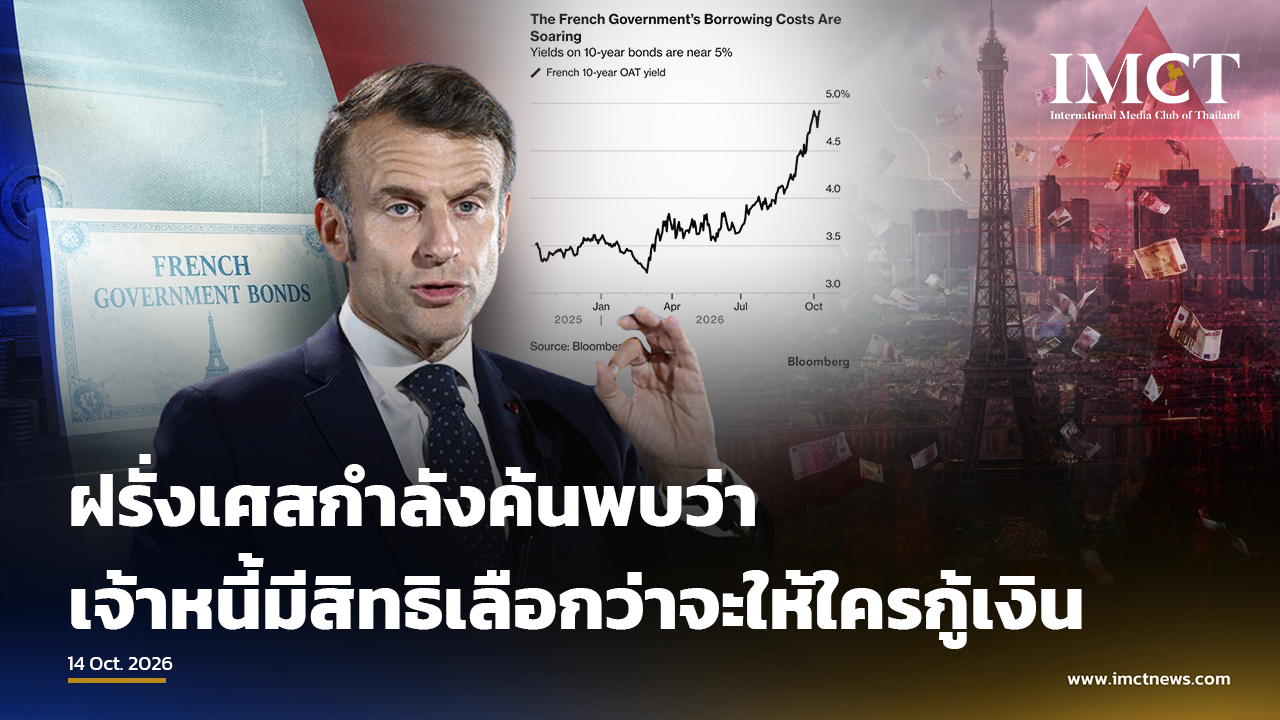
ฝรั่งเศสกำลังค้นพบว่า เจ้าหนี้มีสิทธิเลือกว่าจะให้ใครกู้เงิน
14-10-2026
ต้นทุนการกู้ยืมเงินของสเปนผ่านพันธบัตรรัฐบาลอายุ 10 ปี ขณะนี้ต่ำกว่าของฝรั่งเศสประมาณ 75 จุดพื้นฐาน (basis points) ในช่วงวิกฤตหนี้ยุโรปปี 2012 ต้นทุนการกู้ยืมของสเปนเคยสูงกว่าฝรั่งเศสราว 500 จุดพื้นฐาน
อัตราผลตอบแทนพันธบัตรฝรั่งเศสพุ่งขึ้น 70 จุดพื้นฐานในเดือนกันยายน ขณะที่ส่วนต่างอัตราผลตอบแทนเมื่อเทียบกับเยอรมนีขยายตัวขึ้นเกือบ 160 จุดพื้นฐาน นอกจากนี้ ฝรั่งเศสยังมีแผนออกพันธบัตรมูลค่า 340,000 ล้านยูโรในปี 2027 และคาดว่าการขาดดุลงบประมาณจะสูงกว่าเป้าหมาย 5% ที่รัฐบาลกำหนดไว้
ตัวเลขเหล่านี้สะท้อนให้เห็นว่า รัฐบาลฝรั่งเศสกำลังต้องการเงินทุนจำนวนมหาศาล ในช่วงเวลาเดียวกับที่นักลงทุนเริ่มไม่มั่นใจที่จะปล่อยเงินกู้ให้รัฐบาลมากเท่าเดิม
นักการเมืองฝรั่งเศสตั้งสมมติฐานว่า เนื่องจากฝรั่งเศสได้รับการยอมรับมาโดยตลอดว่าเป็นมหาอำนาจสำคัญของยุโรป หนี้ของประเทศจึงควรได้รับการปฏิบัติเป็นพิเศษจากนักลงทุนตลอดไป
แต่เหตุใดจึงต้องเป็นเช่นนั้น?
เจ้าหนี้กำลังซื้อสิทธิที่จะได้รับชำระเงินในอนาคต ไม่ใช่ซื้ออนุสาวรีย์ที่สร้างขึ้นเพื่อยกย่องศักดิ์ศรีของผู้กู้
ครั้งหนึ่ง สเปนเคยถูกมองว่าเป็นภัยคุกคามต่อสหภาพการเงินยุโรป แต่ในปัจจุบัน นักลงทุนยอมรับผลตอบแทนที่ต่ำกว่าเพื่อถือครองพันธบัตรรัฐบาลสเปน เมื่อเทียบกับพันธบัตรรัฐบาลฝรั่งเศส
ชื่อเสียงและความน่าเชื่อถือย่อมเปลี่ยนแปลงได้ เมื่อสถานะทางการเงินและความเชื่อมั่นต่อการบริหารจัดการของประเทศเปลี่ยนไป ไม่มีรัฐบาลใดมีสิทธิได้รับสถานะเป็นผู้กู้ที่ได้รับความไว้วางใจเป็นพิเศษตลอดไป
ลองพิจารณาตัวเลขเบื้องหลังแผนออกพันธบัตรมูลค่า 340,000 ล้านยูโรดังกล่าว
หากอัตราดอกเบี้ยเพิ่มขึ้นอีก 1 จุดเปอร์เซ็นต์สำหรับเงินกู้จำนวนนี้ ต้นทุนทางการเงินต่อปีจะเพิ่มขึ้น 3,400 ล้านยูโร หากส่วนต่างดังกล่าวมีผลกับพันธบัตรที่ออกทั้งหมด
ตัวเลขนี้เป็นเพียงตัวอย่างเพื่อแสดงให้เห็นถึงขนาดของผลกระทบ เพราะพันธบัตรแต่ละรุ่นมีอายุและอัตราผลตอบแทนแตกต่างกัน แต่ก็ช่วยให้เห็นภาพได้ชัดเจนว่า ภาระที่เพิ่มขึ้นนั้นมีขนาดใหญ่เพียงใด
ค่าใช้จ่ายส่วนเพิ่มนี้ไม่ได้ทำให้เกิดโรงพยาบาลแห่งใหม่ ถนนสายใหม่ หรือการลงทุนที่ช่วยเพิ่มผลิตภาพให้แก่เศรษฐกิจ รัฐบาลเพียงแค่ต้องจ่ายเงินมากขึ้นเพื่อให้ได้มาซึ่งเงินทุนที่จำเป็นต้องใช้ตั้งแต่แรก
หนี้เดิมที่มีอัตราดอกเบี้ยคงที่ไม่ได้ปรับต้นทุนใหม่ในชั่วข้ามคืน แต่แรงกดดันจะค่อย ๆ สะสมเมื่อหนี้เดิมครบกำหนด และรัฐบาลจำเป็นต้องกู้เงินใหม่เพิ่มเติม
นี่คือปัญหาของรัฐบาลที่ไม่เคยมีเจตนาจะชำระหนี้ให้หมดอย่างแท้จริง รัฐบาลเหล่านี้ตั้งสมมติฐานว่าจะมีผู้ซื้อรายใหม่เข้ามารองรับการออกหนี้เพื่อชำระหนี้เดิมในรอบถัดไปอยู่เสมอ
เมื่อการกู้ยืมมีต้นทุนต่ำ รัฐบาลก็ยินดีกับตัวเองว่าภาระหนี้ยังอยู่ในระดับที่จัดการได้ แต่เมื่อเจ้าหนี้เรียกร้องผลตอบแทนสูงขึ้น ภาระดอกเบี้ยจะเริ่มเบียดบังงบประมาณ และประชาชนก็จะถูกบีบให้เลือกระหว่างการขึ้นภาษีกับการลดรายจ่ายภาครัฐอีกครั้ง
คำมั่นสัญญาเหล่านั้นถูกให้ไว้เมื่อหลายปีก่อน ส่วนคนที่กำลังต้องจ่ายเงินเพื่อรองรับคำมั่นสัญญาเหล่านั้นในวันนี้ อาจไม่เคยมีส่วนร่วมในการตัดสินใจตั้งแต่แรกด้วยซ้ำ
ฝรั่งเศสเป็นตัวชี้วัดสำคัญของแรงกดดันในตลาดการเงินโลก
การใช้สกุลเงินเดียวกันไม่ได้หมายความว่ารัฐบาลทุกประเทศจะเป็นผู้กู้ที่น่าดึงดูดใจสำหรับนักลงทุนเท่าเทียมกัน นักลงทุนสามารถขายพันธบัตรของประเทศสมาชิกหนึ่ง แล้วนำเงินไปซื้อพันธบัตรของอีกประเทศหนึ่งได้ โดยไม่จำเป็นต้องเลิกใช้เงินยูโร
ความแตกต่างนี้มีความสำคัญ เพราะแรงกดดันทางการเงินสามารถสะสมขึ้นภายในสหภาพการเงินได้ แม้เจ้าหน้าที่รัฐจะยังยืนกรานว่าการดำรงอยู่ของสหภาพเป็นหลักฐานว่าความเชื่อมั่นยังคงแข็งแกร่ง
แต่ความเชื่อมั่นในสกุลเงิน ความเชื่อมั่นในรัฐบาล และความเชื่อมั่นในหนี้ของรัฐบาลนั้น เป็นการประเมินคนละเรื่องกัน
ณ สิ้นเดือนมิถุนายน หนี้สาธารณะของฝรั่งเศสเพิ่มขึ้นแตะระดับ 3.5955 ล้านล้านยูโร ตามข้อมูลของ INSEE หรือคิดเป็น 119% ของผลิตภัณฑ์มวลรวมภายในประเทศ (GDP)
หนี้ดังกล่าวเพิ่มขึ้น 75,800 ล้านยูโรในไตรมาสแรก และอีก 59,600 ล้านยูโรในไตรมาสที่สอง รวมเป็นการเพิ่มขึ้น 135,400 ล้านยูโรภายในระยะเวลาเพียงหกเดือน
ณ สิ้นปี 2019 สัดส่วนหนี้สาธารณะต่อ GDP ของฝรั่งเศสอยู่ที่ 98.2%
รัฐบาลในกรุงปารีสใช้เวลาหลายปีให้คำมั่นสัญญาและดำเนินนโยบายต่าง ๆ โดยอาศัยเงินกู้ในอนาคตเป็นแหล่งเงินทุน และขณะนี้การกู้ยืมเหล่านั้นกำลังมีต้นทุนสูงขึ้น
หนี้เดิมที่มีอัตราดอกเบี้ยคงที่ไม่ได้เปลี่ยนต้นทุนทันที แต่เมื่อหนี้แต่ละก้อนครบกำหนด รัฐบาลจะต้องตัดสินใจเรื่องการจัดหาเงินทุนใหม่ทุกครั้ง
รัฐบาลต้องหาเงินมาชำระคืนเจ้าหนี้รายเดิม พร้อมกับจัดหาเงินทุนสำหรับรายจ่ายที่ยังคงสูงกว่ารายได้
นี่คือวิธีที่ประเทศหนึ่งสามารถชำระหนี้ได้ตามกำหนดต่อไป ขณะเดียวกันก็ถลำลึกลงไปในปัญหาหนี้สินมากขึ้นเรื่อย ๆ
จุดอ่อนเชิงโครงสร้างของเงินยูโรกำลังปรากฏชัดผ่านต้นทุนการกู้ยืมเหล่านี้
ยุโรปรวมสกุลเงินเข้าด้วยกัน แต่ไม่ได้รวมภาระหนี้ของแต่ละประเทศให้กลายเป็นหนี้ร่วมที่มีการค้ำประกันร่วมกันอย่างสมบูรณ์
กรีซ อิตาลี สเปน และโปรตุเกส สละนโยบายอัตราแลกเปลี่ยนที่เป็นอิสระของตนเอง แต่ยังคงต้องรับผิดชอบต่อสถานะทางการคลังของประเทศตัวเอง
เมื่อความเชื่อมั่นพังทลาย ภาระการปรับตัวจึงตกหนักกับค่าจ้าง การจ้างงาน งบประมาณภาครัฐ และผู้เสียภาษีภายในประเทศ
การกล่าวโทษว่าปัญหาทั้งหมดของประเทศยุโรปตอนใต้มาจากโครงสร้างดังกล่าวเพียงอย่างเดียวอาจเป็นการมองที่เรียบง่ายเกินไป แต่การจัดตั้งสหภาพการเงินได้ตัดเครื่องมือสำคัญในการปรับตัวทางเศรษฐกิจออกไป โดยไม่ได้สร้างสหภาพการคลังอย่างเต็มรูปแบบขึ้นมาทดแทน
ขณะนี้ฝรั่งเศสกำลังกู้ยืมเงินด้วยต้นทุนที่สูงกว่าอิตาลีและกรีซ ขณะที่อัตราผลตอบแทนพันธบัตรรัฐบาลสเปนอายุ 10 ปี ต่ำกว่าของฝรั่งเศสประมาณ 75 จุดพื้นฐาน
อัตราดอกเบี้ยนโยบายของธนาคารกลางยุโรป (ECB) ไม่สามารถลบความแตกต่างเหล่านี้ได้ เพราะนักลงทุนกำลังปล่อยกู้ให้แก่รัฐบาลคนละประเทศ
พันธบัตรรัฐบาลฝรั่งเศสไม่ได้รับการค้ำประกันจากเยอรมนี เพียงเพราะพันธบัตรทั้งสองประเทศใช้สกุลเงินยูโรเหมือนกัน
ชนชั้นนำทางการเมืองของฝรั่งเศสควรจดจำว่า ในอดีตยุโรปเรียกร้องให้ประเทศทางตอนใต้ยอมเสียสละอย่างมากเพียงใด เมื่อประเทศเหล่านั้นไม่สามารถกู้ยืมเงินด้วยต้นทุนที่ยอมรับได้อีกต่อไป
แล้วจะเกิดอะไรขึ้นเมื่อคำมั่นสัญญาของรัฐบาลไม่สามารถดึงดูดเงินทุนจากนักลงทุนได้อีกต่อไป?
ภาระจะตกอยู่กับผู้เสียภาษีและบริการสาธารณะ หรือรัฐบาลอาจต้องขอความช่วยเหลือทางการเงินที่มาพร้อมกับเงื่อนไขต่าง ๆ
เมื่อถึงเวลานั้น ผู้ที่ใช้จ่ายเงินจากการกู้ยืมเหล่านั้นอาจเกษียณอายุไปแล้ว ส่วนคนที่กำลังทำงานอยู่ในปัจจุบันกลับต้องรับภาระดอกเบี้ยจากการตัดสินใจในอดีต ซึ่งพวกเขาไม่สามารถย้อนกลับไปแก้ไขได้
ที่มา https://www.armstrongeconomics.com/international-news/europes-current-economy/france-is-discovering-that-creditors-have-a-choice/