.


Thailand
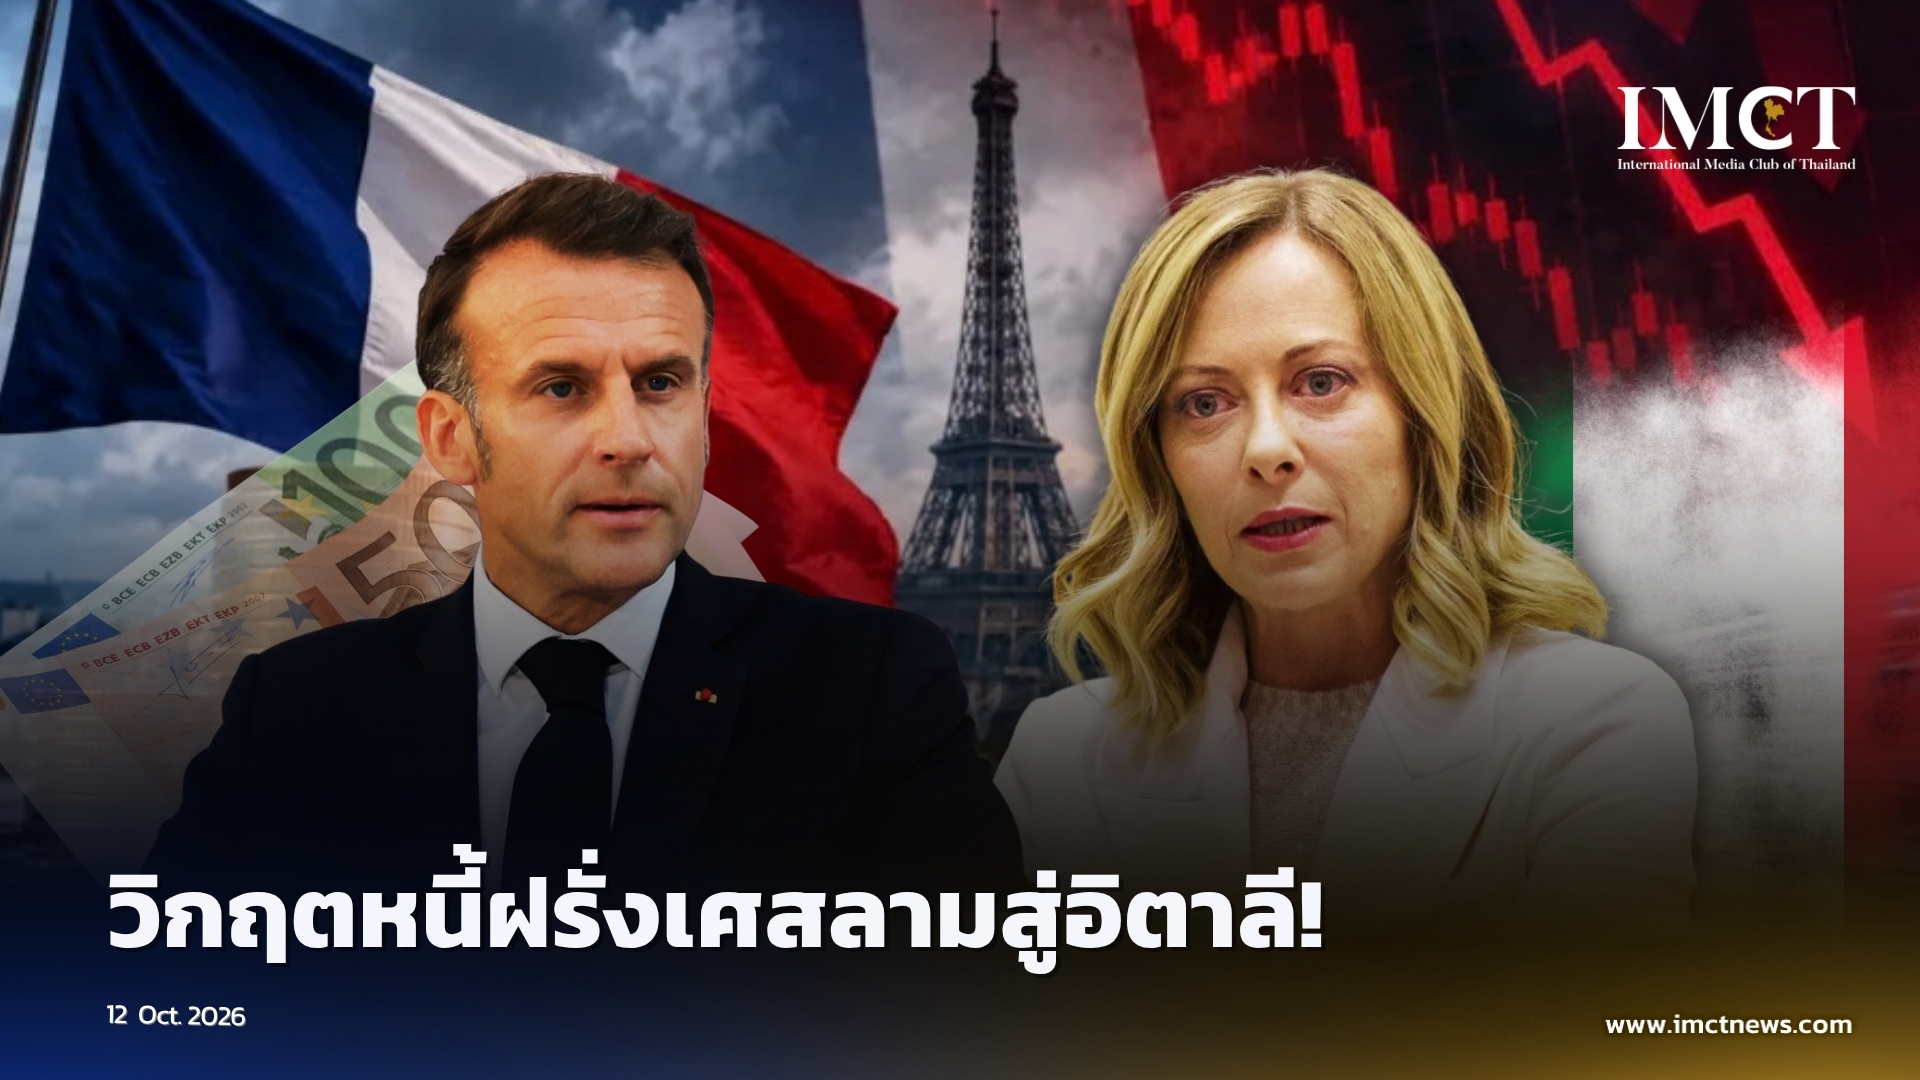
วิกฤตหนี้ฝรั่งเศสลามสู่อิตาลี!
12-10-2026
ความปั่นป่วนของหนี้สาธารณะในฝรั่งเศสได้ผลักดันให้แรงกดดันทางการคลังของยุโรปกลายเป็นจุดสนใจที่ชัดเจนในช่วงไม่กี่สัปดาห์ที่ผ่านมา ทว่าความสนใจของนักลงทุนกำลังเปลี่ยนทิศทางไปยังประเทศอิตาลีอย่างรวดเร็ว ท่ามกลางแผนการใช้จ่ายงบประมาณใหม่ของรัฐบาลที่มีข้อพิพาท
ตามข้อมูลจากนักวิเคราะห์ของโกลด์แมน แซกส์ (Goldman Sachs) ระบุว่า รัฐบาลอิตาลีจะนำเสนอแผนงบประมาณในสัปดาห์หน้า ซึ่งครอบคลุมการจัดสรรงบประมาณที่เพิ่งได้รับการอนุมัติให้แก่ภาคการป้องกันประเทศและพลังงาน โดยมาตรการนี้จะทำให้ยอดขาดดุลของประเทศขยายกว้างขึ้นในช่วง สองปีข้างหน้า และส่งผลให้อัตราส่วนหนี้สินต่อ GDP ของอิตาลีมีแนวโน้มพุ่งสูงที่สุดในยุโรป
ฟิลิปโป ตัดเดอิ (Filippo Taddei) นักเศรษฐศาสตร์อาวุโสประจำภูมิภาคยุโรปของโกลด์แมน แซกส์ กล่าวว่า ความเปลี่ยนแปลงดังกล่าวอาจสร้างแรงกดดันเพิ่มเติมต่อพันธบัตรรัฐบาลอิตาลี ก่อนหน้าการเลือกตั้งทั่วไปที่จะเกิดขึ้นในปีหน้า
เจาะลึกตัวเลขงบประมาณและเป้าหมายการขาดดุล
เมื่อวันที่ 2 ตุลาคมที่ผ่านมา รัฐบาลผสมสายกลางขวาของนายกรัฐมนตรี จอร์เจีย เมโลนี (Giorgia Meloni) ได้อนุมัติวงเงินกู้ยืมเพิ่มเติมจำนวน 2.8 หมื่นล้านยูโร (3.1 หมื่นล้านดอลลาร์สหรัฐ) สำหรับใช้จ่ายด้านการป้องกันประเทศและพลังงานตลอดช่วงสองปีข้างหน้า
การปรับเพิ่มเป้าหมายขาดดุล: แผนการใช้จ่ายดังกล่าวส่งผลให้เป้าหมายการขาดดุลประจำปี 2027 ของอิตาลีพุ่งสูงขึ้นเป็น 3.4% ของ GDP และเป้าหมายปี 2028 เพิ่มขึ้นเป็น 3.2% ซึ่งปรับตัวสูงขึ้นจากตัวเลขคาดการณ์เดิมเมื่อเดือนเมษายนที่อยู่ที่ 2.8% และ 2.5% ตามลำดับ และเป็นตัวเลขที่อยู่เหนือการคาดการณ์ของโกลด์แมน แซกส์
โครงสร้างการใช้จ่าย: มาตรการดังกล่าวถูกแบ่งสัดส่วนอย่างเท่ากันระหว่างภาคการป้องกันประเทศและพลังงาน โดยแต่ละภาคส่วนมีมูลค่าคิดเป็นประมาณ 0.3% ของ GDP ต่อปีในปี 2027 และ 2028 ซึ่งเกิดขึ้นท่ามกลางความกระสับกระส่ายที่เพิ่มขึ้นของนักลงทุนต่อยอดการกู้ยืมเงินที่หลุดการควบคุมของรัฐบาลต่าง ๆ ทั่วทั้งทวีปยุโรป
การเปรียบเทียบส่วนต่างอัตราผลตอบแทนพันธบัตร (Bond Spreads)
ความทุกข์ร้อนด้านพันธบัตรรัฐบาลของฝรั่งเศสได้พุ่งทะยานสู่ระดับสูงสุดในรอบหลายปีในช่วงไม่กี่วันที่ผ่านมา เนื่องจากวิกฤตหนี้สินที่เพิ่มพูนของประเทศได้โหมกระพือความกังวลในวงกว้างเกี่ยวกับระบบการเงินสาธารณะที่ตึงตัวของยุโรป
ฝรั่งเศส: อัตราผลตอบแทนพันธบัตรอายุ 10 ปี (OAT) ซึ่งเป็นเกณฑ์มาตรฐาน ขยับลดลง 3 เบสิสพอยต์เมื่อวันศุกร์มาอยู่ที่ระดับ 4.85% ท่ามกลางราคาน้ำมันที่ปรับตัวลดลง
อิตาลี: อัตราผลตอบแทนพันธบัตรอายุ 10 ปี (BTPs) ล่าสุดพบว่าปรับตัวลดลง 5 เบสิสพอยต์มาอยู่ที่ระดับ 4.55% (โดยมีราคาซื้อขายล่าสุด ณ เวลา 18:54 น. CEST อยู่ที่ระดับ 4.5765%)
เยอรมนี: ส่วนต่างราคา หรือ สเปรด (Spread) ระหว่างพันธบัตรรัฐบาลอายุ 10 ปีของเยอรมนี (Bunds) ซึ่งเป็นเกณฑ์มาตรฐานสำหรับหนี้ในกลุ่มยูโรโซน กับพันธบัตรอิตาลี (BTPs) อยู่ที่ประมาณ 108 เบสิสพอยต์ ณ เวลา 13:40 น. ตามเวลา CET
ความเสี่ยงทางการเมืองและการแก้ไขระบบเลือกตั้ง
ตัดเดอิ (Taddei) ระบุว่า ส่วนต่างความเสี่ยงทางการคลัง (Fiscal Risk Premia) ของอิตาลีอาจปรับตัวสูงขึ้นก่อนหน้าการเลือกตั้งทั่วไปครั้งถัดไปของประเทศ ซึ่งมีกำหนดจัดขึ้นไม่เกินวันที่ 22 ธันวาคม 2027 อันเป็นผลมาจากยอดขาดดุลที่ขยายกว้างขึ้น
เขาอธิบายเพิ่มเติมว่า การแข่งขันเลือกตั้งที่สูสีอาจทำให้เหลือพื้นที่เพียงเล็กน้อยสำหรับกระบวนการปรับปรุงโครงสร้างทางการคลัง เนื่องจากพรรคการเมืองต่าง ๆ ทั้งจากฝั่งขวาและฝั่งซ้ายต่างมองหาแนวทางในการ "ดึงพันธมิตรที่สนับสนุนการเพิ่มงบประมาณใช้จ่ายเข้ามาร่วมกลุ่ม" เพื่อสร้างรัฐบาลผสมที่มีเสถียรภาพ
"นโยบายการคลังที่ผ่อนคลายขึ้น สภาวะทางการเงินที่เข้มงวดขึ้น และการแข่งขันเลือกตั้งที่สูสี ดูเหมือนจะพร้อมใจกันเข้ามาทำให้ทัศนคติเชิงบวกต่อสถานการณ์หนี้สินอ่อนแอลง หลังจากที่ประเทศผ่านพ้นกระบวนการปรับปรุงทางการคลังมานาน 4 ปี" เขาระบุในบันทึกเมื่อวันพฤหัสบดี
ในอีกด้านหนึ่ง บรรดาสมาชิกรัฐสภาอิตาลีได้ลงมติเมื่อวันพฤหัสบดีในการยกเครื่องกระบวนการเลือกตั้งของประเทศ โดยเปลี่ยนจากรูปแบบไฮบริด (Hybrid Model) ไปสู่ระบบสัดส่วน (Proportional System) ที่มากขึ้น ซึ่งพรรคฝ่ายขวาที่เป็นรัฐบาลผสมของเมโลนีอ้างว่า ความเปลี่ยนแปลงในครั้งนี้จะนำไปสู่รัฐบาลที่มีเสถียรภาพมากขึ้น และหลีกเลี่ยงการทำข้อตกลงที่โกลาหลภายหลังการเลือกตั้ง ทว่า บรรดาฝ่ายค้านผู้มีแนวคิดเอนเอียงไปทางซ้ายกลับระบุว่า ความเปลี่ยนแปลงดังกล่าวถูกออกแบบมาเพื่อช่วยเหลือให้เมโลนีสามารถเกาะกุมอำนาจต่อไปได้
คณะทำงานของเมโลนี — ซึ่งจะนำเสนองบประมาณช่วงก่อนการเลือกตั้งเป็นครั้งสุดท้ายในสัปดาห์หน้า — ได้รับคำชื่นชมในการปรับลดตัวเลขการขาดดุล ซึ่งลงมาอยู่ที่ระดับ 3.1% ในปี 2025
ในทางกลับกัน ตลาดพันธบัตรก็ได้ให้รางวัลตอบแทนแก่เสถียรภาพทางการเมืองที่เพิ่งค้นพบใหม่ของประเทศ โดยเมื่อเร็ว ๆ นี้ เมโลนีได้กลายเป็นผู้นำอิตาลีที่ดำรงตำแหน่งยาวนานที่สุดนับตั้งแต่สงครามโลกครั้งที่สอง
การปรับเพิ่มงบประมาณใช้จ่ายดังกล่าวเป็นไปตามข้อกำหนดข้อยกเว้นระดับชาติของสหภาพยุโรป (EU’s National Escape Clause) ซึ่งอนุญาตให้รัฐสมาชิกมีความยืดหยุ่นด้านงบประมาณชั่วคราว สำหรับการลงทุนในภาคการป้องกันประเทศและพลังงาน เพื่อรับมือกับแรงช็อกที่เกิดจากสงครามของรัสเซียในยูเครนและความขัดแย้งในตะวันออกกลาง
ถึงกระนั้น ตัดเดอิกล่าวว่าเป้าหมายการขาดดุลใหม่ถือเป็น “การปรับตัวเพิ่มขึ้นที่น่าประหลาดใจอย่างมีนัยสำคัญ"
"พวกเราพบว่า ยอดขาดดุลทางการคลังที่สูงขึ้น ประกอบกับอัตราผลตอบแทนพันธบัตรที่เพิ่มขึ้น ดูเหมือนจะพร้อมใจกันผลักดันให้อัตราส่วนหนี้สินต่อ GDP อยู่ในเส้นทางขาขึ้นไปจนถึงปี 2028 ก่อนที่จะทรงตัวอยู่ ณ ระดับประมาณ 137% — ซึ่งจะกลายเป็นระดับที่สูงที่สุดในยุโรป ณ เวลานั้น" ตัดเดอิตั้งข้อสังเกต
"อัตราผลตอบแทนพันธบัตรที่สูงขึ้นถือเป็นความท้าทายหลักในสภาพแวดล้อมปัจจุบัน และพวกเราพบว่า การเปลี่ยนแปลงเชิงโครงสร้างไปสู่อัตราผลตอบแทนพันธบัตรอายุ 10 ปีที่สูงกว่า 4% มีแนวโน้มที่จะทำให้อัตราส่วนหนี้สินต่อ GDP ของอิตาลีอยู่ในเส้นทางขาขึ้นเกินกว่าระดับนั้น"
‘การตัดสินใจทางการคลังที่ยากลำบาก'
คอนสแตนติน ไฟต์ (Konstantin Veit) ผู้จัดการพอร์ตการลงทุนของบริษัท PIMCO กล่าวว่า การเทขายอัตราผลตอบแทนพันธบัตรทั่วโลกเมื่อเร็ว ๆ นี้ ได้ทำให้ความสนใจกลับมามุ่งเน้นไปที่กลุ่มประเทศที่มีปัจจัยพื้นฐานค่อนข้างอ่อนแอกว่าอีกครั้ง
ไฟต์ตั้งข้อสังเกตว่า ในขณะที่พันธบัตรรัฐบาลฝรั่งเศสถูกถือครองอย่างกว้างขวางโดยกลุ่มนักลงทุนต่างชาติ — ซึ่งทำให้พวกเขามีความเสี่ยงต่อกระแสข่าวเชิงลบมากกว่า — ในทางตรงกันข้าม หนี้อธิปไตยของอิตาลีส่วนใหญ่กลับอยู่ในมือของผู้ถือครองภายในประเทศ ซึ่งโดยทั่วไปแล้วถือเป็น “ปัจจัยที่สร้างเสถียรภาพ"
"แม้ว่าอิตาลีจะมีหนี้สินที่สูงกว่า แต่ประเทศก็มีดุลการคลังขั้นปฐมภูมิ (Primary Balance) ที่แข็งแกร่งกว่า มีเส้นทางแนวโน้มที่ค่อนข้างเอื้ออำนวย มีเสถียรภาพทางการเมือง และมีประวัติศาสตร์ในการปรับปรุงโครงสร้างที่จำเป็น" ไฟต์กล่าว
เมื่อเปรียบเทียบกับฝรั่งเศสแล้ว ในภาพรวมอิตาลีดูเหมือนจะอยู่ใน "จุดที่ค่อนข้างดีกว่า" ในระยะนี้ เขากล่าวเสริม โดยมี "ปัจจัยพื้นฐานที่แข็งแกร่งกว่า โครงสร้างทางการเมืองที่ตรงไปตรงมามากกว่า และมีประวัติผลงานในการตัดสินใจทางการคลังที่ยากลำบาก”
ทว่า บรรดานักลงทุนเริ่มหันมามุ่งเป้าจับตาโอกาสในสินทรัพย์หนี้ของอิตาลีแล้ว
เรเนาต์ เดอ บ็อก (Reinout De Bock) หัวหน้าฝ่ายกลยุทธ์อัตราดอกเบี้ยยุโรปของธนาคารเพื่อการลงทุน UBS เพิ่งเปิดเผยการเปิดสถานะขายชอร์ต (Short Position) ในพันธบัตร BTPs ของอิตาลี โดยวางเดิมพันว่าหนี้สินของอิตาลีอาจก้าวขึ้นมาเป็นข้อต่อที่อ่อนแอรายถัดไป (Next weak link) ในกลุ่มหนี้อธิปไตยของยุโรป
"ผมคิดว่าบางทีอิตาลีอาจจะตามมาทัน และผู้คนจะเริ่มมีความกังวลเกี่ยวกับอิตาลีมากขึ้นเช่นกัน ณ ระดับอัตราผลตอบแทนที่สูงขึ้นเหล่านี้ แม้ว่าจะมีการปฏิรูปโครงสร้างจำนวนมากที่ได้ดำเนินการเสร็จสิ้นไปแล้วในอิตาลีก็ตาม" เดอ บ็อก เปิดเผยกับรายการ “Squawk Box Europe” ของสำนักข่าว CNBC
CNBC