.


Thailand
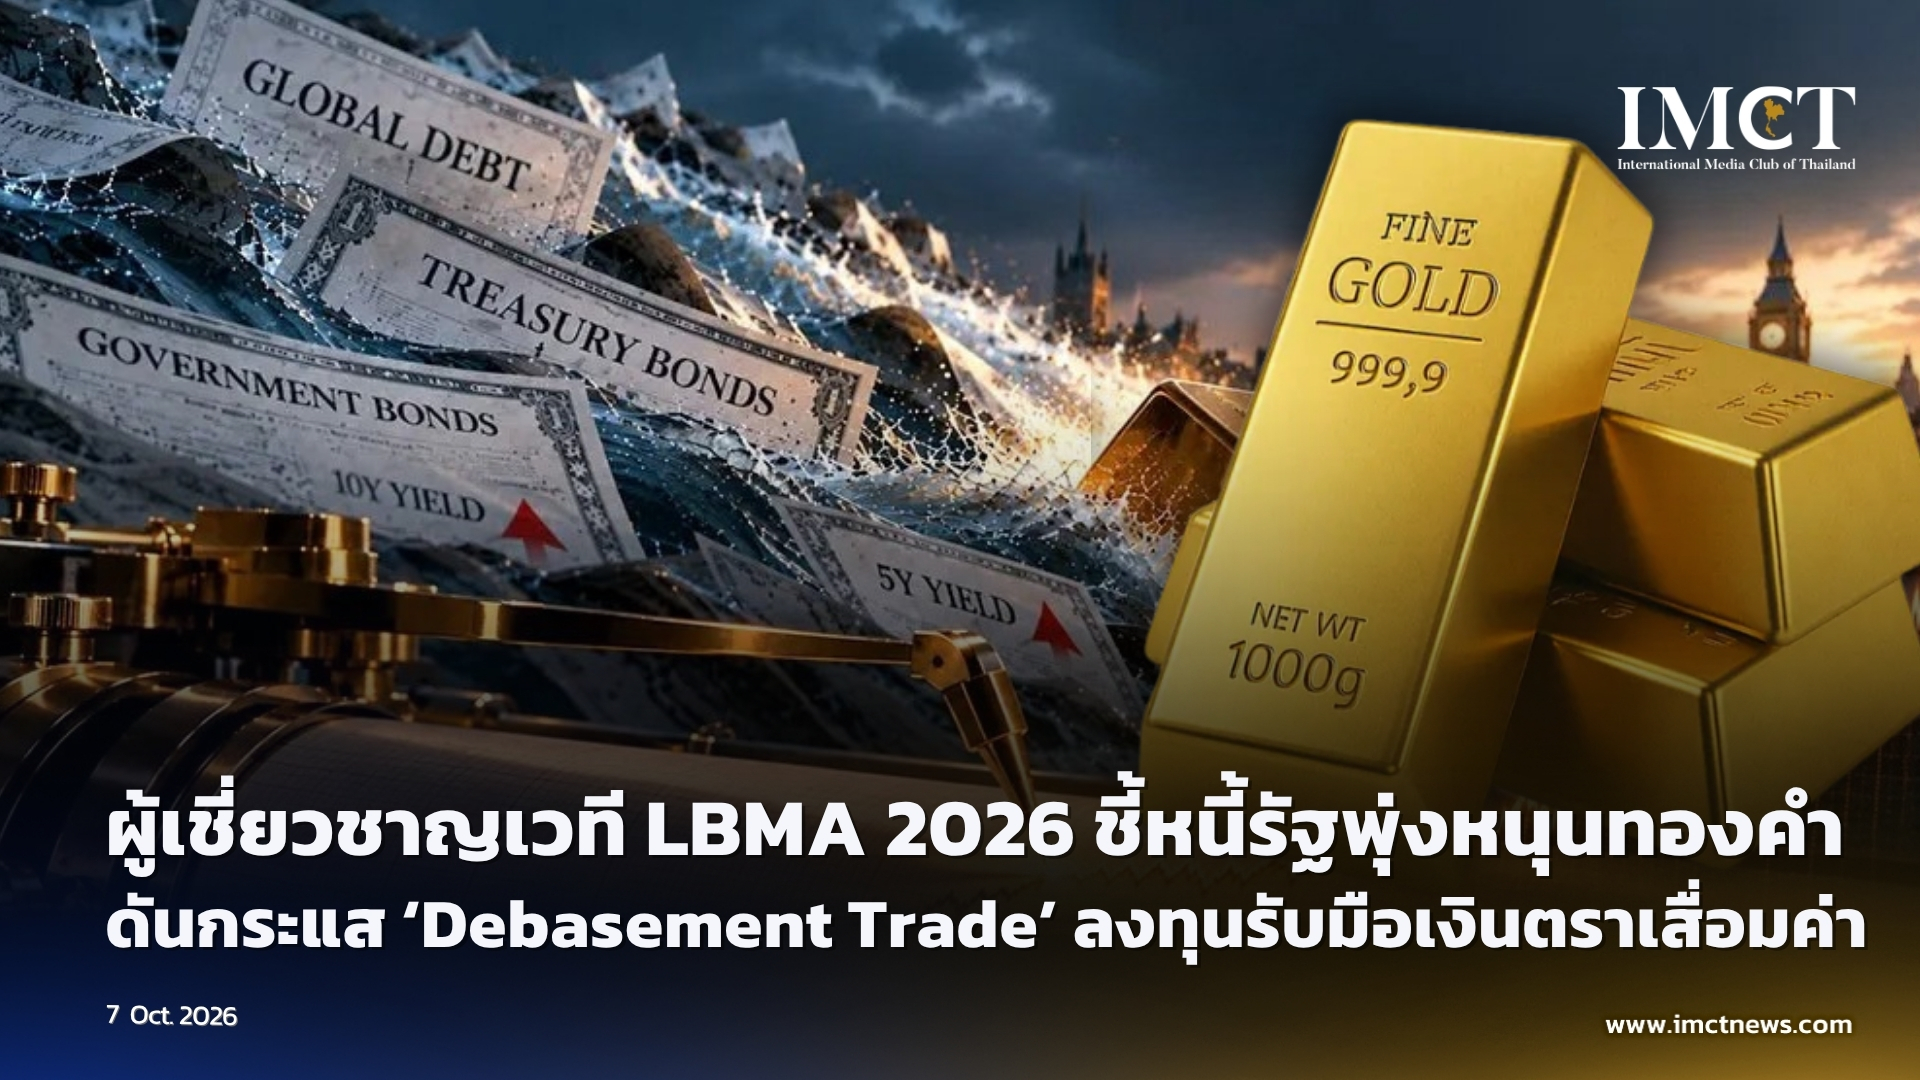
ผู้เชี่ยวชาญเวที LBMA 2026 ชี้หนี้รัฐพุ่งหนุนทองคำ ดันกระแส ‘Debasement Trade’ ลงทุนรับมือเงินตราเสื่อมค่า
7-10-2026
Kitco News รายงานว่า ความสัมพันธ์ตามตำราการลงทุนแบบดั้งเดิมระหว่างราคาทองคำและอัตราผลตอบแทนพันธบัตรรัฐบาล (Bond Yields) กำลังเผชิญกับความท้าทายครั้งสำคัญ เนื่องจากภาระหนี้สาธารณะของรัฐบาลทั่วโลกที่พุ่งสูงขึ้น อัตราเงินเฟ้อที่ยืดเรื้อรัง และความกังวลต่ออำนาจซื้อระยะยาวของสกุลเงินตราที่ประกาศโดยรัฐบาล (Fiat Currencies) ยังคงเป็นปัจจัยเร่งกระแสการลงทุนเพื่อป้องกันการด้อยค่าของเงินตรา (Debasement Trade) ตามความเห็นของผู้เชี่ยวชาญในตลาดทองคำที่เข้าร่วมการประชุมโลหะมีค่าระดับโลกประจำปีของสมาคมตลาดทองคำแห่งลอนดอน (London Bullion Market Association: LBMA 2026)
ในระหว่างการเสวนาในหัวข้อ "Story เชิงโครงสร้าง การกลยุทธ์ซื้อขายเชิงยุทธวิธี และการประสานมุมมองเรื่องการด้อยค่าของสกุลเงิน" (Structural Story, Tactical Trade, and Reconciling the Debasement Narrative) ซึ่งดำเนินรายการโดย นายนิกกี ชีลส์ (Nicky Shiels) หัวหน้าฝ่ายวิจัยและกลยุทธ์โลหะมีค่าแห่ง MKS PAMP บรรดานักวิเคราะห์และผู้จัดการกองทุนต่างระบุตรงกันว่า ความแข็งแกร่งและยืดหยุ่นของราคาทองคำในยามที่อัตราผลตอบแทนพันธบัตรทั่วโลกปรับตัวสูงขึ้น อาจเป็นสัญญาณเตือนครั้งสำคัญว่าบรรดานักลงทุนกำลังมีความกังวลเพิ่มมากขึ้นอย่างมีนัยสำคัญต่อสถานะทางการเงินและการคลังของรัฐบาลต่างๆ
นายวิกราม ดาฮาวาน (Vikram Dhawan) หัวหน้าฝ่ายสินค้าโภคภัณฑ์และผู้จัดการกองทุนแห่ง Nippon India Mutual Fund เปิดเผยว่า แนวคิดเรื่องการด้อยค่าของสกุลเงินแท้จริงแล้วมีรากฐานมาจากสภาวะเศรษฐกิจโลกที่กำลังแบกรับภาระหนี้สินในระดับที่ไม่สามารถดำรงอยู่ได้อย่างยั่งยืนอีกต่อไป
นายดาฮาวาน (Vikram Dhawan) ชี้ให้เห็นว่า หนี้สินทั่วโลกยังคงปรับตัวเพิ่มขึ้นหลายล้านล้านดอลลาร์สหรัฐในทุกๆ ปี ส่งผลให้รัฐบาลต่างๆ เหลือทางเลือกอยู่อย่างจำกัด นอกเหนือจากการดำเนินมาตรการกดดันทางการเงิน (Financial Repression) ซึ่งก็คือการยินยอมให้อัตราเงินเฟ้อทรงตัวอยู่ในระดับสูง พร้อมๆ กับพยายามควบคุมและจำกัดต้นทุนการกู้ยืมเงินของรัฐบาลเอาไว้
"สิ่งที่ผมมองเห็นอย่างชัดเจนคือแนวโน้มหนี้ทางการคลังที่ปรับตัวสูงขึ้น แต่สิ่งที่ผมมองไม่เห็นเลยก็คือวี่แวดล้อมของวินัยทางการคลัง" นายดาฮาวาน (Vikram Dhawan) กล่าว
ทางด้าน นายเชน แมคไกวร์ (Shayne McGuire) ผู้จัดการกองทุนแห่ง Teacher Retirement System of Texas ระบุว่า แนวคิดเรื่องการด้อยค่าของเงินตราไม่ใช่เรื่องใหม่แต่ประการใด โดยในอดีต รัฐบาลมักทำการลดค่าเงินด้วยการลดสัดส่วนเนื้อโลหะมีค่าที่ผสมอยู่ในเหรียญกษาปณ์ แต่ในปัจจุบัน นักลงทุนกำลังกังวลอย่างหนักว่า ปริมาณหนี้สินที่เติบโตขึ้นอย่างรวดเร็วจะส่งผลกระทบให้มูลค่าที่แท้จริงของเงินลดลงในที่สุด
"ผมคิดว่าในเวลานี้ ผู้คนกำลังพุ่งเป้าความสนใจไปที่ประเด็นดังกล่าวอย่างจริงจัง ซึ่งก็คือข้อเท็จจริงที่ว่ามูลค่าของเงินกำลังจะลดลง ท่ามกลางความกังวลต่อปัญหาหนี้สินที่ปรับตัวสูงขึ้น" นายแมคไกวร์ (Shayne McGuire) กล่าว
ความกังวลดังกล่าวกำลังกลายเป็นปัจจัยที่มีความสำคัญเป็นพิเศษสำหรับตลาดทองคำ เนื่องจากโลหะมีค่าชนิดนี้ยังคงแสดงความแข็งแกร่งอย่างน่าทึ่ง แม้ว่าอัตราผลตอบแทนพันธบัตรรัฐบาลจะพุ่งสูงขึ้นอย่างมากก็ตาม
นายดาฮาวาน (Vikram Dhawan) กล่าวเสริมว่า ภายใต้สภาวะแวดล้อมปกติ การพุ่งขึ้นอย่างกะทันหันของอัตราผลตอบแทนพันธบัตรทั่วโลกควรสร้างความเสียหายอย่างรุนแรงต่อราคาทองคำ ทว่าในปัจจุบัน ความสัมพันธ์เชิงลบตามตำราแบบดั้งเดิมระหว่างสินทรัพย์ทั้งสองประเภทกลับเริ่มส่งสัญญาณถดถอยและอ่อนกำลังลง
แม้ว่าตลาดทองคำจะเผชิญแรงกดดันชั่วคราวอยู่บ้าง แต่ราคาทองคำยังคงสามารถยืนระยะและรักษาระดับแนวรับได้อย่างมั่นคงเหนือระดับ 4,000 ดอลลาร์สหรัฐต่อออนซ์ แม้ในภาวะที่อัตราผลตอบแทนพันธบัตรรัฐบาลปรับตัวทะลุระดับร้อยละ 5 (5%) ไปแล้วก็ตาม
นายดาฮาวาน (Vikram Dhawan) อธิบายว่า แม้ราคาทองคำและอัตราผลตอบแทนพันธบัตรจะยังคงมีความสัมพันธ์ในทิศทางตรงกันข้าม (Negative Correlation) ในระยะสั้น แต่เมื่อพิจารณาในกรอบเวลา 1 ปี, 2 ปี และ 3 ปีนับตั้งแต่เกิดการแพร่ระบาดของโควิด-19 ความสัมพันธ์ดังกล่าวได้อ่อนกำลังลงอย่างมาก และในบางช่วงเวลาถึงกับพลิกกลับมามีความสัมพันธ์ไปในทิศทางเดียวกัน (Positive Correlation)
"ผมคิดว่าในมุมหนึ่ง ทองคำกำลังส่งสัญญาณเตือนบางอย่างแก่พวกเราว่า หนี้สินทั่วโลกอาจกำลังเดินทางมาถึงจุดเปลี่ยนผ่านสำคัญ (Inflection Point) ซึ่งเป็นจุดที่อุปทานของตราสารหนี้กระดาษอาจมีปริมาณมากเกินกว่าอุปสงค์ความต้องการในตลาด" นายดาฮาวาน (Vikram Dhawan) กล่าว
นายดาฮาวาน (Vikram Dhawan) ระบุอีกว่า การปรับตัวสูงขึ้นของอัตราผลตอบแทนพันธบัตรในปัจจุบัน เริ่มสะท้อนถึงค่าชดเชยความเสี่ยงจากการถือครองพันธบัตรระยะยาว (Term Premium) ที่สูงขึ้น ซึ่งเป็นผลตอบแทนเพิ่มเติมที่นักลงทุนเรียกร้องจากการถือครองหนี้ของรัฐบาล มากกว่าที่จะเป็นเพียงแค่ความคาดหวังต่อการเติบโตทางเศรษฐกิจหรือการตึงตัวของนโยบายการเงินตามปกติ
ในเวลาเดียวกัน ฐานกลุ่มนักลงทุนดั้งเดิมที่เคยซื้อตราสารหนี้อธิปไตยกำลังเกิดการเปลี่ยนแปลงอย่างเห็นได้ชัด โดยธนาคารกลางและกองทุนบำเหน็จบำนาญ ซึ่งในอดีตมักไม่ค่อยไวต่อเรื่องราคาและผลตอบแทน เริ่มถูกทดแทนหรือเพิ่มสัดส่วนโดยนักลงทุนภาคเอกชน ซึ่งเป็นกลุ่มที่เรียกร้องผลตอบแทนชดเชยที่สูงกว่าเพื่อแบกรับความเสี่ยงด้านอายุตราสาร (Duration Risk) และความเสี่ยงทางการคลัง (Fiscal Risk)
นายดาฮาวาน (Vikram Dhawan) ชี้ว่า ปัจจัยนี้อาจสร้างสภาวะความหลุดออกจากกัน (Disconnect) ระหว่างราคาทองคำและอัตราผลตอบแทนพันธบัตรอย่างยืดเรื้อรังและต่อเนื่อง
ขณะที่ นายแมคไกวร์ (Shayne McGuire) กล่าวว่า ความท้าทายที่ทวีความรุนแรงขึ้นในตลาดพันธบัตร อาจกลายเป็นปัจจัยผลักดันให้ราคาทองคำถูกดึงเข้ามาอยู่ในพอร์ตการลงทุนของกลุ่มนักลงทุนสถาบัน (Institutional Portfolios) มากยิ่งขึ้นในอนาคต
เขากำหนดข้อสังเกตว่า ในอดีต ทองคำแทบจะไม่เคยถูกนำเข้ามาหารือในการจัดสรรสินทรัพย์เชิงยุทธศาสตร์ (Strategic Asset Allocation) ของกองทุนบำเหน็จบำนาญขนาดใหญ่ในสหรัฐฯ เนื่องจากสัดส่วนการลงทุนถือว่าเล็กน้อยเกินกว่าจะส่งผลกระทบต่อผลการดำเนินงานรวมของพอร์ตได้อย่างมีนัยสำคัญ
"ผมคิดว่าเมื่อเวลาผ่านไป สถานการณ์นี้จะเปลี่ยนแปลงไปเนื่องจากปัญหาและข้อจำกัดในตลาดพันธบัตร" นายแมคไกวร์ (Shayne McGuire) กล่าว "แม้ว่าทองคำจะไม่มีผลตอบแทนในรูปดอกเบี้ย แต่ราคาของทองคำกลับปรับตัวเพิ่มขึ้นและสร้างผลตอบแทนได้ดีกว่าพันธบัตรหลายประเภท"
นายแมคไกวร์ (Shayne McGuire) กล่าวเสริมว่า สัดส่วนการถือครองทองคำที่ยังอยู่ในระดับต่ำมากในพอร์ตของนักลงทุนสถาบัน แท้จริงแล้วเป็นหนึ่งในเหตุผลสำคัญที่ทำให้เขายังคงมีมุมมองเชิงบวกอย่างมากต่อศักยภาพระยะยาวของทองคำ
"มันเป็นเพราะว่าทองคำยังไม่ได้ถูกนำเข้ามาเป็นส่วนหนึ่งของการหารือในกลุ่มสถาบันการเงินที่ใหญ่ที่สุดในโลกในเวลานี้" เขากล่าว
เมื่อถูกถามถึงปัจจัยที่จะเป็นจุดเปลี่ยนให้สถาบันการเงินเข้ามามีส่วนร่วมในตลาดทองคำมากขึ้น นายแมคไกวร์ (Shayne McGuire) ย้ำว่าจุดเปลี่ยนสำคัญยังคงอยู่ที่ตลาดพันธบัตร โดยการออกตราสารหนี้ของรัฐบาลอย่างต่อเนื่องจะทำให้การลดลงของอัตราผลตอบแทนพันธบัตรอย่างยั่งยืนกลายเป็นเรื่องที่ทำได้ยากยิ่งขึ้น
นอกจากนี้ คณะผู้เสวนายังได้เน้นย้ำถึงอุปสงค์เชิงโครงสร้างที่แข็งแกร่งจากภูมิภาคเอเชีย
นายเวย ยาน (Wei Yan) ผู้จัดการกองทุนมหภาคแห่ง Dymon Asia เปิดเผยว่า นักลงทุนชาวจีนเหลือทางเลือกค่อนข้างจำกัดในการปกป้องและรักษาความมั่งคั่ง ในยามที่ตลาดอสังหาริมทรัพย์และตลาดหุ้นภายในประเทศกำลังประสบปัญหา ดังนั้น อัตราผลตอบแทนที่แท้จริง (Real Yields) ที่สูงขึ้นในตลาดฝั่งตะวันตก จึงไม่ได้กลายเป็นปัจจัยฉุดรั้งอุปสงค์ความต้องการทองคำของชาวจีนเหมือนในอดีต
"พวกเขาเพียงแค่เดินหน้าซื้อทองคำทุกครั้งที่ราคาย่อตัวลง (Buying the Dip)" นายยาน (Wei Yan) กล่าว
เขาสังเกตว่า ทองคำมักจะทำผลงานได้ดีกว่าในช่วงเวลาทำการซื้อขายของตลาดเอเชีย ซึ่งสะท้อนถึงอุปสงค์ที่ยืดหยุ่นและต่อเนื่องของนักลงทุนจีน แม้ว่านักลงทุนฝั่งตะวันตกจะยังลังเลที่จะไล่ราคาตาม ท่ามกลางอัตราผลตอบแทนพันธบัตรที่ทรงตัวในระดับสูงก็ตาม
ด้าน นายดาฮาวาน (Vikram Dhawan) ได้หยิบยกประเด็นการเปลี่ยนแปลงพฤติกรรมของนักลงทุนรุ่นใหม่ โดยระบุว่า อัตราเงินเฟ้อที่กระทบต่อภาคครัวเรือนอย่างยืดเรื้อรัง ทำให้นักลงทุนบางส่วนรู้สึกว่าตนเองยากจนลงในมูลค่าที่แท้จริง แม้ว่าพอร์ตการลงทุนจะสร้างผลตอบแทนในรูปตัวเงิน (Nominal Returns) ก็ตาม ขณะที่นักลงทุนรุ่นใหม่เริ่มมองว่าสินทรัพย์แท้จริง (Hard Assets) คือเครื่องมือสำคัญในการปกป้องอำนาจซื้อ
"สำหรับการเปิดรับความเสี่ยงในสินทรัพย์แท้จริง ทองคำสามารถตอบโจทย์และเข้าเงื่อนไขได้ทุกข้อ" นายดาฮาวาน (Vikram Dhawan) กล่าว
แม้ว่าบรรดาผู้เชี่ยวชาญบนเวทีเสวนาจะมีมุมมองเชิงบวกต่อแนวโน้มระยะยาวของทองคำ แต่ก็ได้ออกคำเตือนว่า การลงทุนในกระแส Debasement Trade ไม่ได้หมายความว่าราคาทองคำจะปรับตัวขึ้นเป็นเส้นตรงเสมอไป
นายดาฮาวาน (Vikram Dhawan) เตือนว่า อุปสงค์การซื้อทองคำกายภาพแบบดั้งเดิม (Physical Demand) ได้ปรับตัวลดลงอย่างรวดเร็วเมื่อราคาพุ่งสูงขึ้น ส่งผลให้เกิดความไม่แน่นอนว่าผู้ซื้อทองคำรูปพรรณและกลุ่มผู้ซื้อที่ไวต่อราคาจะกลับเข้าสู่ตลาด ณ ระดับราคาใด ซึ่งปัจจัยนี้อาจทำให้ราคาทองคำมีความผันผวนหรือเคลื่อนไหวในลักษณะกรอบแคบ (Range-bound) ในระยะสั้นถึงระยะกลาง แม้ว่าภาพรวมเชิงโครงสร้างระยะยาวยังคงเป็นบวกก็ตาม
อย่างไรก็ดี คณะผู้เสวนาต่างมีความเห็นสอดคล้องกันว่า ปัญหาหนี้สาธารณะของรัฐบาลที่เพิ่มขึ้นเรื่อยๆ เป็นปัญหาระยะยาวที่ไม่น่าจะหมดไปเพียงเพราะการเปลี่ยนผ่านผู้นำทางการเมือง
นายแมคไกวร์ (Shayne McGuire) ตั้งสังเกตว่า ตัวเลขขาดดุลงบประมาณของสหรัฐฯ ปรับตัวเพิ่มขึ้นทั้งในสมัยของรัฐบาลพรรครีพับลิกันและพรรคเดโมแครต โดยแทบไม่มีหลักฐานชี้ชัดว่าพรรคการเมืองใดพร้อมที่จะเข้ามาแก้ไขแนวโน้มทางการคลังอย่างจริงจัง
"ไม่ว่าพรรคการเมืองใดจะนั่งบริหารงานในทำเนียบขาวหรือเป็นรัฐบาล มันแทบไม่มีความใส่ใจต่อหนึ่งในปัจจัยขับเคลื่อนหลักของราคาทองคำ ซึ่งก็คือปัญหาหนี้สินและตัวเลขการขาดดุลเลย" นายแมคไกวร์ (Shayne McGuire) กล่าวสรุป
---
IMCT NEWS
ที่มา https://www.kitco.com/news/article/2026-10-05/lbma-2026-gold-sending-message-debt-fears-fuel-debasement-trade