แอฟริกาก้าวขึ้นแหล่ง LNG สำคัญ


Thailand
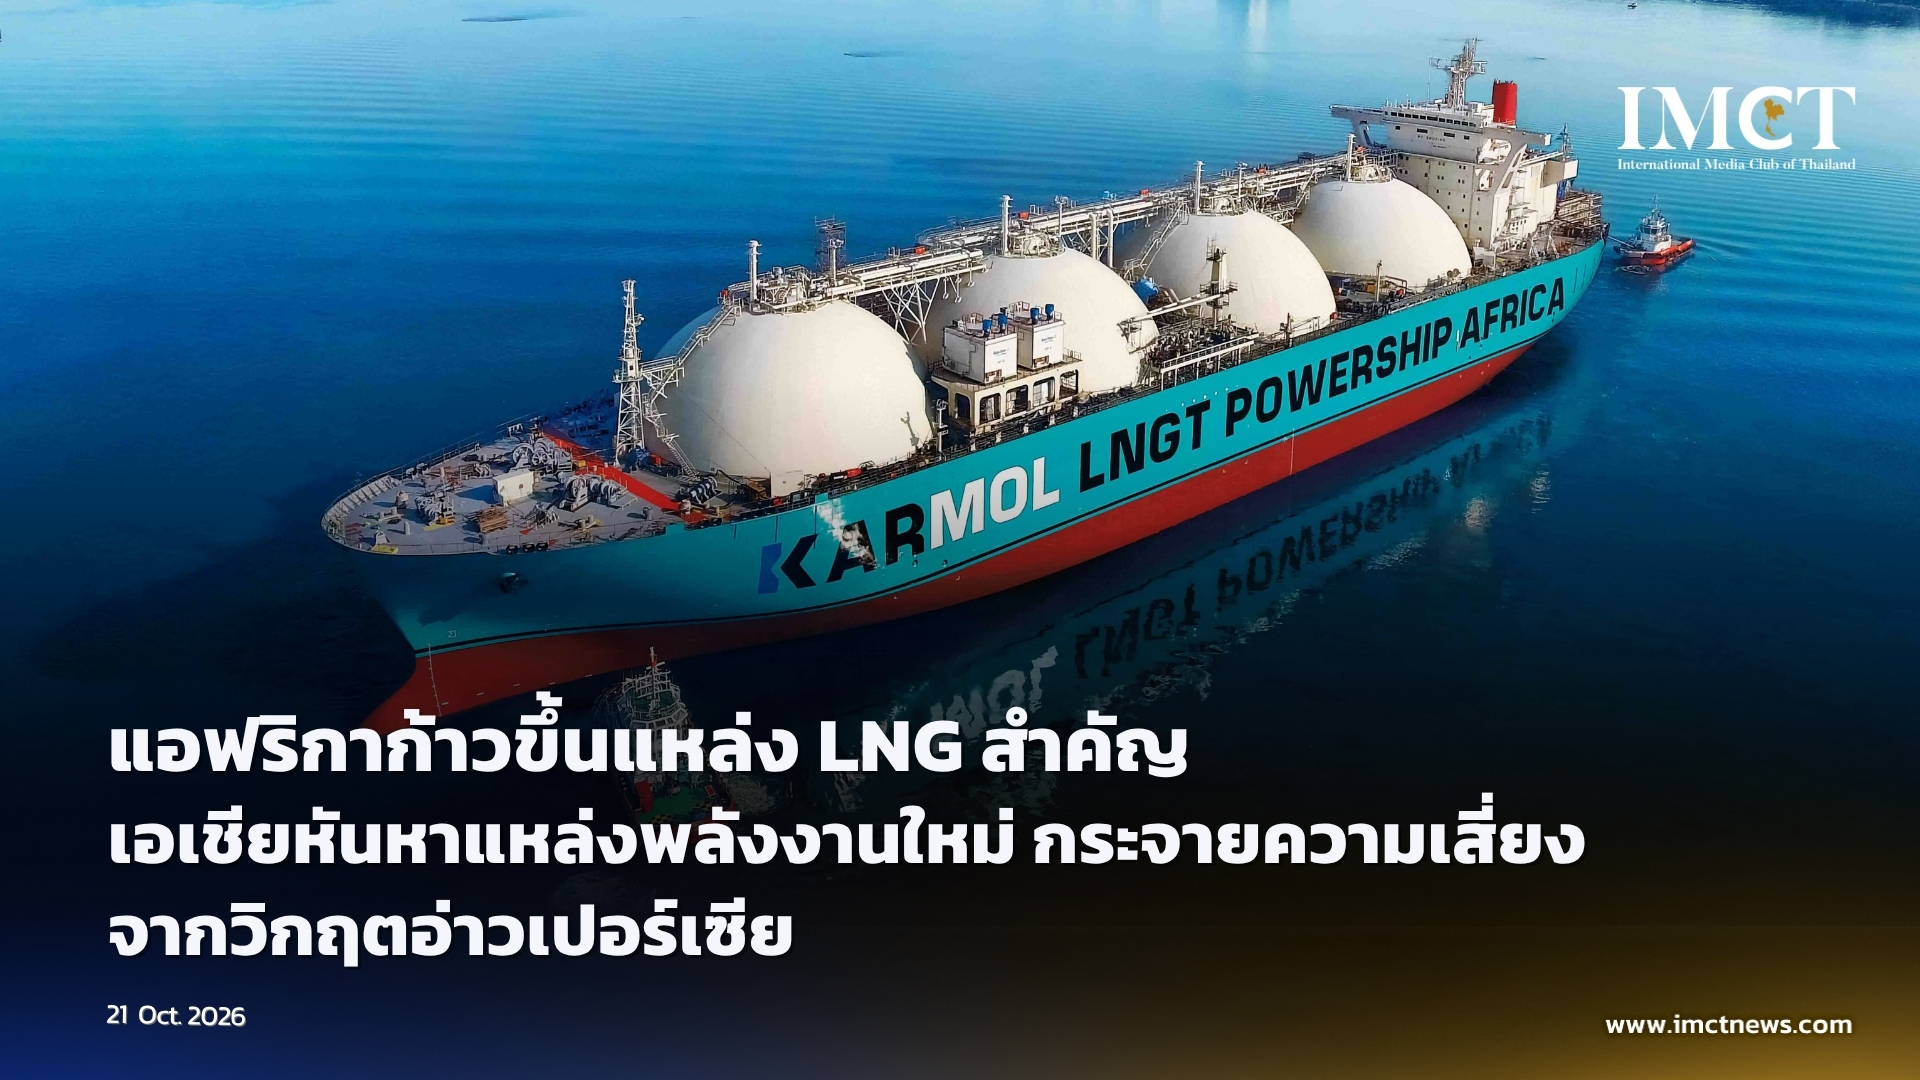
แอฟริกาก้าวขึ้นแหล่ง LNG สำคัญ เอเชียหันหาแหล่งพลังงานใหม่ กระจายความเสี่ยงจากวิกฤตอ่าวเปอร์เซีย
21-10-2026
Asia Times รายงานว่า เมื่อสงครามในประเทศอิหร่าน (Iran) ส่งผลให้การสัญจรผ่านช่องแคบฮอร์มุซ (Strait of Hormuz) ต้องหยุดชะงักลงในช่วงต้นปีนี้ อุปทานก๊าซธรรมชาติเหลว (LNG) ประมาณร้อยละ 20 ของโลกได้หยุดการขนส่งลงอย่างกะทันหัน โดยเนื่องจากก๊าซธรรมชาติเหลว (LNG) ราวร้อยละ 90 ที่ขนส่งผ่านช่องแคบดังกล่าวมีจุดหมายปลายทางอยู่ที่ทวีปเอเชีย ส่งผลให้บรรดาประเทศในภูมิภาคเอเชียต้องรับภาระผลกระทบหนักที่สุดจากวิกฤตการณ์ครั้งนี้
ทางด้านกลุ่มประเทศผู้ผลิตในภูมิภาคอาหรับไม่มีทางเลือกในการรับมือมากนัก โดยประเทศซาอุดีอาระเบีย (Saudi Arabia) ได้ปรับลดราคาก๊าซลงสำหรับผู้ซื้อในเอเชียเพื่อบรรเทาผลกระทบ ทว่าบรรดาประเทศผู้ซื้อได้เริ่มดำเนินนโยบายลดความเสี่ยงและกระจายช่องทางการจัดซื้อ โดยหันเหออกจากอุปทานในภูมิภาคตะวันออกกลางไปสู่กลุ่มประเทศในทวีปแอฟริกาแทน
ฐานการผลิตก๊าซธรรมชาติเหลว (LNG) ในทวีปแอฟริกาได้ขยายตัวอย่างต่อเนื่องมาสักระยะหนึ่งแล้ว และในขณะนี้หลายประเทศกำลังก้าวเข้าสู่ตลาดอย่างเต็มตัว โดยปริมาณการผลิตของประเทศโมซัมบิก (Mozambique) อาจพุ่งสูงขึ้นจาก 3.7 ล้านตัน เป็น 18.6 ล้านตันต่อปี เมื่อโครงการ Rovuma LNG ของบริษัท ExxonMobil เสร็จสิ้นสมบูรณ์ในปี 2031 ขณะที่บริษัท Total ก็กำลังเร่งขยายสายการผลิตก๊าซธรรมชาติเหลว (LNG trains) ในประเทศโมซัมบิก (Mozambique) เช่นเดียวกัน
ขณะเดียวกัน ในประเทศไนจีเรีย (Nigeria) โครงการ Train 7 ได้ดำเนินงานก่อสร้างเสร็จสิ้นไปแล้วกว่าร้อยละ 90 ซึ่งจะช่วยเพิ่มอุปทานเข้าสู่ตลาดอีก 8 ล้านตันต่อปี ส่วนโครงการ Greater Tortue Ahmeyim ของประเทศมอริเตเนีย (Mauritania) และประเทศเซเนกัล (Senegal) ได้เริ่มจัดส่งก๊าซลอตแรกไปเมื่อเดือนเมษายน 2025 ที่ผ่านมา ซึ่งเป็นการเปิดแหล่งเชื้อเพลิงแห่งใหม่ทางฝั่งฝั่งมหาสมุทรแอตแลนติก
นอกจากนี้ ประเทศคองโก (Congo) และประเทศกาบอง (Gabon) ต่างมีโครงการขนาดรองลงมาที่กำลังดำเนินการอยู่ ขณะที่ประเทศแทนซาเนีย (Tanzania) อาจก้าวขึ้นมาเป็นคู่แข่งสำคัญของประเทศโมซัมบิก (Mozambique) ในด้านปริมาณการผลิตได้ในอนาคต
การมีผู้ส่งมอบอุปทานที่หลากหลายขึ้นประกอบกับทางเลือกการขนส่งที่เพิ่มขึ้น ส่งผลดีต่อผู้ซื้อในทวีปเอเชีย โดยสถาบัน Rystad Energy ประเมินว่า ทวีปแอฟริกาถือครองกำลังการผลิตก๊าซธรรมชาติเหลว (LNG) คิดเป็นประมาณร้อยละ 20 ของกำลังการผลิตทั่วโลก หรือราว 93 ล้านตันต่อปี ขณะที่สถาบัน S&P Global คาดการณ์ว่า ปริมาณการผลิตของแอฟริกาจะพุ่งขึ้นเกือบเท่าตัวภายในสิ้นทศวรรษนี้
ก๊าซธรรมชาติจากแอฟริกาตะวันออกมีเส้นทางขนส่งตามธรรมชาติมุ่งตรงสู่อาเชียข้ามมหาสมุทรอินเดีย (Indian Ocean) ในขณะที่ก๊าซจากแอฟริกาตะวันตกสามารถส่งออกไปยังทวีปยุโรปหรือทวีปเอเชียได้ตามแต่ว่าฝั่งใดจะให้ราคาที่ดีกว่า ดังนั้น ผู้ซื้อรายใดก็ตามที่ต้องการเปลี่ยนเส้นทางขนส่งอย่างเร่งด่วนจะพบว่าสินค้าจากแอฟริกานั้นพร้อมที่จะเข้ามาแข่งขันในตลาดทันที
บรรดาผู้ซื้อในเอเชียต่างต้องการการแข่งขันและการกระจายอุปทานในลักษณะดังกล่าว โดยคาดการณ์ว่าเฉพาะภูมิภาคเอเชียตะวันออกเฉียงใต้เพียงแห่งเดียวจะมีสัดส่วนการนำเข้าก๊าซธรรมชาติเหลว (LNG) สูงถึงร้อยละ 40 ของการนำเข้าทั่วโลกภายในปี 2050 และในปีนี้ ผู้ซื้อในเอเชียได้ดำเนินการเปลี่ยนเส้นทางการขนส่งก๊าซธรรมชาติเหลวจากแอ่งมหาสมุทรแอตแลนติกอย่างน้อย 8 ลอตให้เบนเข็มออกจากทวีปยุโรปมายังเอเชียแล้ว
กลุ่มบริษัทผู้ค้าโภคภัณฑ์ (Commodity Traders) ถือเป็นหัวใจสำคัญของการปรับเปลี่ยนเส้นทางขนส่งครั้งนี้ เนื่องจากบริษัทเหล่านี้ดำเนินธุรกิจครอบคลุมตลาดก๊าซธรรมชาติเหลว (LNG) หลายแห่ง ทำหน้าที่เชื่อมโยงระหว่างผู้ผลิต ผู้ซื้อ ระบบขนส่งเรือ และโครงสร้างพื้นฐาน และในขณะที่รัฐบาลชาติต่างๆ กำลังหารือเกี่ยวกับนโยบายการกระจายความเสี่ยง กลุ่มพ่อค้าโภคภัณฑ์เหล่านี้กลับเป็นผู้ลงมือสร้างตลาดก๊าซธรรมชาติเหลว (LNG) ระดับโลกที่มีรากฐานแข็งแกร่งในแอฟริกาอย่างเป็นรูปธรรม
บริษัทชั้นนำอย่าง Trafigura, Gunvor, BGN Group และ Hartree Partners ต่างเข้าปักหลักในตลาดอุปทานของแอฟริกา เช่น ในประเทศไนจีเรีย (Nigeria) และประเทศโมร็อกโก (Morocco) โดยในประเทศอียิปต์ (Egypt) บริษัท BGN Group ได้กลายเป็นผู้ส่งมอบก๊าซปิโตรเลียมเหลว (LPG) และน้ำมันเบนซินรายหลัก พร้อมทั้งประกาศสัญญาจัดหาจัดซื้อก๊าซธรรมชาติเหลว (LNG) จำนวน 160 ลอตยาวไปจนถึงปี 2026
อุปทานของบริษัท BGN Group มีแหล่งมาจากประเทศโมร็อกโก (Morocco) ซึ่งบริษัทเป็นผู้ดำเนินกิจการคลังคลังเชื้อเพลิงใน 3 พื้นที่ นอกจากนี้ BGN Group ยังได้รุกตลาดอุปทานเอเชียตั้งแต่เนิ่นๆ โดยการร่วมทุนด้านการขนส่งเรือกับบริษัท HMM ของประเทศเกาหลีใต้ (South Korea) และเซ็นสัญญาเช่าระยะยาวกับบริษัท IINO Lines ของประเทศญี่ปุ่น (Japan) สำหรับเรือบรรทุกก๊าซขนาดใหญ่พิเศษชนิดใช้เชื้อเพลิงสองระบบ (LPG dual-fuel VLGC) ซึ่งเป็นเรือที่สามารถขับเคลื่อนด้วยก๊าซปิโตรเลียมเหลว (LPG) หรือน้ำมันเชื้อเพลิงเรือเดินสมุทรทั่วไปได้
การจัดสรรและวางโครงข่ายในลักษณะนี้กำลังเปลี่ยนแปลงห่วงโซ่อุปทานในทางปฏิบัติ โดยช่วยขยายเครือข่ายก๊าซธรรมชาติของแอฟริกาไปสู่ทวีปเอเชียและภูมิภาคแปซิฟิก
กระนั้นก็ตาม ความต้องการบริโภคภายในทวีปแอฟริกาเองอาจกลายเป็นปัจจัยที่เข้ามาแย่งชิงสัดส่วนการส่งออกในอนาคต โดยยอดการส่งออกก๊าซธรรมชาติเหลว (LNG) ของแอฟริกาเพิ่มขึ้นร้อยละ 27 ในไตรมาสแรกของปี 2026 ขณะที่สำนักงานพลังงานระหว่างประเทศ (IEA) คาดการณ์ว่าการผลิตของแอฟริกาจะเติบโตประมาณร้อยละ 1.3 ทว่าความต้องการบริโภคภายในภูมิภาคกลับเติบโตสูงถึงประมาณร้อยละ 3
แม้ว่าในปัจจุบันจะมีปริมาณก๊าซเพียงพอต่อการกระจายไปยังตลาดต่างๆ แต่การบริหารจัดการระบบโลจิสติกส์ให้มีประสิทธิภาพยังคงเป็นความท้าทาย โดยประเทศอียิปต์ (Egypt) ได้กลับกลายเป็นประเทศผู้นำเข้าก๊าซสุทธิอีกครั้งในปี 2024 แม้ว่าจะมีการค้นพบแหล่งก๊าซขนาดใหญ่หลายแห่งนับตั้งแต่เหตุการณ์อาหรับสปริงเมื่อปี 2011 ก็ตาม
นอกจากนี้ บรรดาผู้เชี่ยวชาญด้านโลจิสติกส์และกลุ่มผู้ค้าโภคภัณฑ์ยังมีส่วนช่วยในการหมุนเวียนยุทธศาสตร์มายังแอฟริกา ผ่านการสร้างโครงสร้างพื้นฐาน เช่น สถานีเปลี่ยนสถานะก๊าซธรรมชาติเหลวเป็นก๊าซ (Regasification terminals) เพื่อให้ก๊าซธรรมชาติสามารถเคลื่อนย้ายข้ามทวีปและกระจายไปทั่วโลกในรูปแบบที่ผู้ซื้อในเอเชียต้องการ
เป็นที่แน่นอนว่า ทวีปแอฟริกาคงไม่สามารถเข้ามาทดแทนภูมิภาคอาหรับและตะวันออกกลางได้ทั้งหมด แต่บรรดาผู้ส่งมอบในแอฟริกาสามารถและกำลังช่วยเพิ่มทางเลือกให้แก่ผู้ซื้อในเอเชีย พร้อมทั้งช่วยกดราคาสินค้าให้ต่ำลง และกำลังก้าวขึ้นเป็นห่วงโซ่อุปทานที่น่าเชื่อถือเชื่อมระหว่างตลาดแอตแลนติกและแปซิฟิก ซึ่งสำหรับเอเชียตะวันออกแล้ว ปัจจัยนี้อาจมีความสำคัญในระยะยาวมากกว่าข้อตกลงหยุดยิงในช่องแคบฮอร์มุซเสียอีก
---
IMCT NEWS
ที่มา https://asiatimes.com/2026/10/africas-lng-boom-giving-asia-an-alternative-to-hormuz/